
Al evaluar las tasas de interés en préstamos personales, el porcentaje anunciado en el anuncio o en la app es solo el punto de partida. El costo real del financiamiento depende también del CAT, las comisiones, el plazo elegido y el perfil crediticio de quien solicita, porque cada uno de estos elementos modifica lo que terminas pagando al final.
A lo largo de este artículo encontrarás la diferencia entre tasa fija y variable, los factores que determinan la tasa que cada institución ofrece, cómo usar el CAT para comparar ofertas reales, las señales de alerta que conviene detectar antes de firmar y las estrategias que podrían ayudarte a conseguir condiciones más favorables.
Tasa fija y tasa variable en préstamos personales: diferencias que importan
No todas las tasas de interés operan de la misma forma, y elegir entre una u otra puede cambiar lo que terminas pagando. Conocer sus diferencias te permite anticipar cómo se comportarán tus mensualidades a lo largo del plazo.
Cómo funciona una tasa de interés fija
Con una tasa de interés fija, el porcentaje acordado al inicio del crédito no cambia durante toda la vida del préstamo. Esto significa que cada mensualidad será por el mismo monto, sin importar lo que ocurra en el mercado financiero. Para quienes prefieren tener certeza sobre sus gastos mensuales, esta modalidad ofrece previsibilidad real.
Cómo funciona una tasa de interés variable
La tasa de interés variable se ajusta con base en indicadores del mercado, como la tasa de referencia que fija el Banco de México (Banxico). Si esa tasa sube, el costo del crédito sube; si baja, el costo también podría disminuir. Esto introduce un elemento de incertidumbre que puede beneficiar o perjudicar según el contexto económico.
Cuándo podría convenir cada una
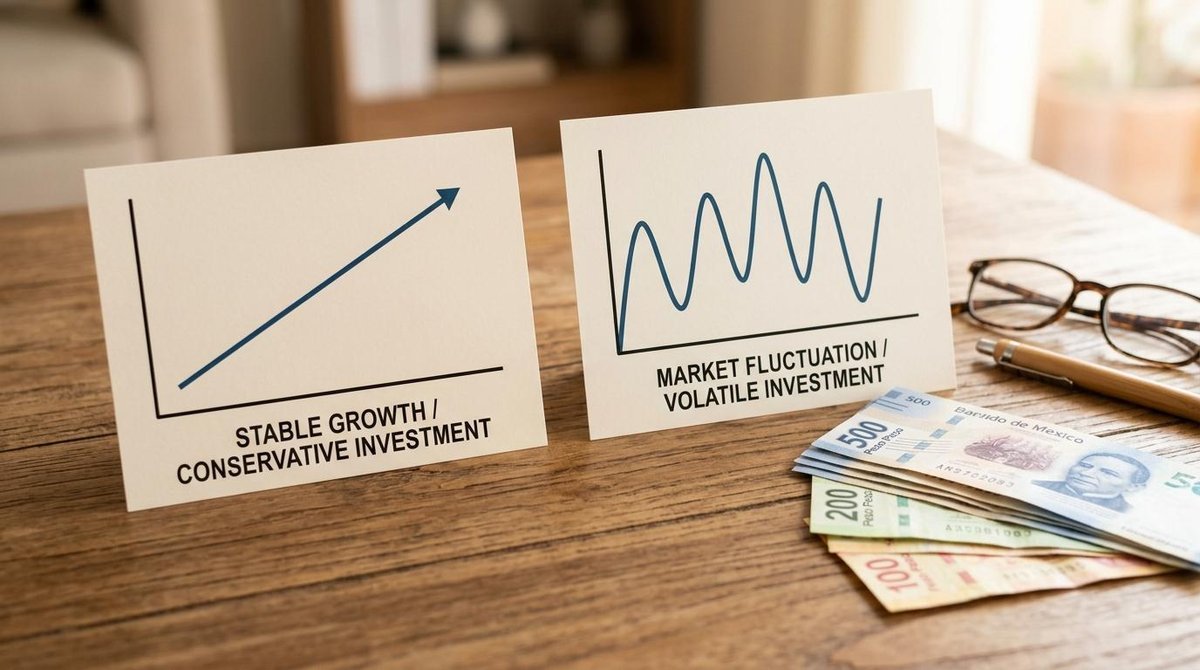
Cuando hay expectativas de que las tasas de referencia suban, una tasa fija protege el bolsillo de incrementos futuros. En cambio, si las tasas tienden a la baja, una tasa variable podría reducir el costo total del crédito con el tiempo.
Por ejemplo: si solicitas $50.000 pesos a 24 meses con una tasa fija del 30% anual, tu mensualidad será constante durante todo el plazo. Con una tasa variable que inicia en 28% pero sube a 35% al sexto mes, el monto de tus pagos cambiará y el total podría superar lo que habrías pagado con la tasa fija.
Factores que determinan la tasa de interés que te ofrecen
La tasa que aparece en la publicidad de un préstamo personal es un rango, no una cifra garantizada. Lo que cada institución te ofrece en concreto depende de tu perfil financiero individual. Estos son los elementos que más pesan en esa evaluación:
- Historial crediticio y puntaje en Buró de Crédito: un historial con pagos puntuales y sin adeudos vencidos suele traducirse en tasas más bajas, porque representa menor riesgo para la institución.
- Relación deuda-ingreso: si ya tienes varios créditos activos y tus deudas representan una proporción alta de tus ingresos, la institución puede percibir mayor riesgo y ofrecer condiciones menos favorables. Este factor suele pasarse por alto, pero tiene tanto peso como el puntaje crediticio.
- Monto solicitado y plazo elegido: a mayor plazo, más intereses se acumulan en el tiempo, aunque la mensualidad sea menor. El monto también influye, ya que algunos productos tienen rangos de tasa diferenciados según el importe.
- Tipo de institución financiera: los bancos tradicionales, las sofipos (sociedades financieras populares) y las fintechs operan con rangos de tasa distintos. Las fintechs pueden ofrecer procesos más ágiles, pero no siempre las tasas más bajas; los bancos pueden tener tasas competitivas para clientes con buen historial.
Conocer tu propio perfil antes de cotizar te da una ventaja: puedes anticipar en qué rango podrías ubicarte y detectar si una oferta está por encima de lo que tu perfil debería justificar. Ese conocimiento también puede ser útil al momento de negociar.
CAT vs. tasa de interés nominal: qué revela el costo real del préstamo
La tasa de interés nominal es el porcentaje base que se aplica sobre el capital prestado. Es el número que suele aparecer con más visibilidad en las promociones, pero no refleja el costo completo del crédito. El Costo Anual Total (CAT) integra todos los elementos que realmente determinan cuánto pagarás: la tasa nominal, las comisiones de apertura o administración, los seguros obligatorios y el IVA sobre los intereses.
Ejemplo: dos instituciones ofrecen un préstamo de $30.000 pesos a 12 meses con una tasa nominal del 36% anual. Sin embargo, la institución A cobra una comisión por apertura del 3% y un seguro de vida obligatorio mensual, mientras que la institución B no incluye cargos adicionales. Al revisar el CAT de cada una, la institución A podría mostrar un CAT del 58%, mientras que la institución B podría estar en el 40%.
La Condusef ofrece un simulador de crédito personal en su sitio oficial donde puedes comparar el CAT entre distintas instituciones con el mismo monto y plazo. Antes de firmar cualquier contrato, vale la pena pedir también la tabla de amortización completa: ese documento muestra el desglose de cada pago, cuánto corresponde a capital y cuánto a intereses y comisiones.
Señales de alerta en ofertas de tasas de interés para préstamos personales
Algunas ofertas de crédito parecen atractivas a primera vista, pero incluyen condiciones que elevan el costo real o generan problemas más adelante. Identificar estas señales con anticipación puede evitar sorpresas desagradables. Las más comunes son:
- Tasas promocionales con vigencia limitada: una tasa baja que aplica solo los primeros meses y luego sube de forma considerable es una condición que debe leerse con atención en el contrato.
- Comisiones no visibles al inicio: cargos por apertura, administración mensual o disposición de efectivo que no se mencionan en la publicidad pero sí aparecen en el contrato.
- Penalizaciones por pago anticipado: algunas instituciones cobran una comisión si decides liquidar el préstamo antes del plazo acordado, lo que reduce el ahorro que esperabas obtener.
- Seguros obligatorios que inflan el CAT: los seguros de vida o de desempleo pueden ser útiles, pero cuando son obligatorios y costosos, elevan el costo total del crédito de forma significativa.
- Presión para firmar sin tiempo de revisión: cualquier oferta que no te dé tiempo suficiente para leer el contrato completo merece desconfianza. Una institución seria no necesita apurar la decisión.
Comparar al menos tres cotizaciones distintas antes de decidir es una práctica que puede marcar una diferencia real en el costo final. El contrato es el documento que rige la relación, y leerlo con calma antes de firmar es parte del proceso, no un paso opcional.
Estrategias que podrían ayudarte a conseguir tasas de interés más bajas
Mejorar las condiciones de un préstamo personal no depende solo de la suerte o del mercado. Hay acciones concretas que pueden influir en la tasa que te ofrecen.
- Revisar y fortalecer el historial crediticio antes de solicitar: pagar a tiempo los créditos actuales y verificar que no haya errores en tu reporte de Buró de Crédito puede mejorar el perfil que las instituciones evalúan.
- Reducir deudas existentes: bajar la relación deuda-ingreso antes de solicitar un nuevo crédito puede posicionarte en un mejor segmento de riesgo.
- Comparar entre distintos tipos de instituciones: bancos, fintechs y sofipos tienen políticas de crédito distintas. Lo que un banco niega o cobra caro, una fintech podría ofrecerlo en mejores condiciones para ciertos perfiles, y viceversa.
- Negociar si ya tienes relación con la institución: ser cliente con buen historial en un banco o una app financiera puede ser un argumento válido para solicitar una tasa diferencial.
- Elegir plazos más cortos si la capacidad de pago lo permite: aunque la mensualidad sea más alta, el total de intereses pagados al final del plazo será menor.
Como punto de partida para explorar opciones, por ejemplo, la app de Mercado Pago permite consultar préstamos personales desde el celular y revisar las condiciones disponibles según el perfil del usuario. Es una alternativa dentro de un mercado amplio que incluye bancos, sofipos y otras fintechs, y que conviene comparar junto con otras cotizaciones antes de tomar una decisión.
Preguntas frecuentes sobre tasas de interés en préstamos personales
¿Qué tasa de interés se considera competitiva en un préstamo personal en México?
Depende del perfil crediticio y del tipo de institución. En México, las tasas anuales pueden ir desde alrededor del 15% hasta más del 60%, según el riesgo que la institución percibe y el producto específico. El CAT es un indicador más confiable que la tasa sola para evaluar si una oferta es competitiva. El simulador de Condusef permite comparar entre instituciones con el mismo monto y plazo.
¿Cómo afecta el plazo del préstamo a la tasa de interés?
Algunas instituciones aplican tasas ligeramente más altas a plazos más largos. Pero más allá de la tasa, el plazo tiene un efecto directo en el total de intereses pagados: aunque la mensualidad sea menor con un plazo extendido, el monto acumulado al final suele ser mayor. Evaluar la capacidad de pago real ayuda a elegir un plazo que equilibre mensualidad y costo total.
¿Es posible negociar la tasa de interés de un préstamo personal?
En algunos casos, sí. Las instituciones con las que ya se tiene historial como cliente pueden tener margen para ofrecer mejores condiciones. Presentar cotizaciones de otras instituciones también puede ser un argumento para solicitar una tasa más baja. Las fintechs suelen tener tasas más estandarizadas y menos margen de negociación, mientras que los bancos tradicionales pueden ser más flexibles con clientes de buen perfil.
¿Qué diferencia hay entre intereses ordinarios e intereses moratorios?
Los intereses ordinarios son el costo regular del préstamo, pactado desde el inicio y reflejado en cada mensualidad. Los intereses moratorios se generan cuando hay un retraso en los pagos y suelen ser bastante más altos. Ambos deben aparecer en el contrato, y revisarlos antes de firmar permite entender qué ocurre si en algún mes no se puede pagar a tiempo.
Comparar opciones de crédito es más fácil cuando se sabe qué mirar. Si quieres empezar a explorar, apps como Mercado Pago permiten revisar condiciones de préstamos personales desde el celular, sin necesidad de ir a una sucursal. Úsala como una referencia dentro de tu proceso de comparación, junto con otras instituciones, para tomar la decisión con más información.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.