
Para calcular las cuotas de un préstamo personal necesitas tres datos: el monto del crédito, la tasa de interés y el plazo en meses. Con esos elementos puedes aplicar la fórmula de amortización o ingresar los datos en un simulador para obtener el monto exacto de tu mensualidad.
En este artículo encontrarás la fórmula de cuota fija explicada paso a paso, un ejemplo con cifras en pesos mexicanos, una comparación entre los dos esquemas de pago más comunes, el papel que juega el CAT y las herramientas digitales que puedes usar para hacer el cálculo sin necesidad de hacerlo a mano.
Datos que necesitas para calcular cuotas de un préstamo personal
Antes de aplicar cualquier fórmula, es necesario reunir tres datos concretos que determinan el resultado del cálculo.
- Monto del préstamo, es decir, la cantidad total que recibirás del acreedor. Este valor es la base sobre la que se calculan los intereses y se distribuye el pago a lo largo del plazo.
- Tasa de interés anual. En México, las instituciones financieras la expresan en términos anuales, por lo que deberás convertirla a tasa mensual antes de usarla en la fórmula. La conversión es dividir la tasa anual entre 12. Por ejemplo, una tasa del 30% anual equivale a una tasa mensual del 2.5%.
- Plazo de pago expresado en número de meses. Si el crédito es a dos años, el plazo será de 24 meses. Este dato determina cuántas cuotas pagarás y, junto con la tasa, define cuánto se destina a intereses en cada período.
Además de estos tres elementos, la CONDUSEF recomienda revisar el CAT (Costo Anual Total) antes de contratar cualquier crédito. El CAT integra la tasa de interés, comisiones, seguros y otros cargos, por lo que refleja el costo real del crédito con mayor precisión que la tasa nominal sola. Con estos datos reunidos, el siguiente paso es aplicar la fórmula.
Fórmula para calcular la cuota mensual de un préstamo personal
El esquema de amortización francesa es el más común en créditos personales en México. En este sistema, la cuota mensual es siempre la misma durante todo el plazo, aunque la proporción entre capital e intereses varía en cada pago.
La fórmula es la siguiente: Cuota = P × [i × (1+i)^n] / [(1+i)^n – 1]
- P = monto del préstamo
- i = tasa de interés mensual (tasa anual ÷ 12)
- n = número de cuotas (meses)
Para que el cálculo sea más claro, aquí va un ejemplo con cifras reales:
- Monto del préstamo (P): $50,000 MXN
- Tasa anual: 30%, que convertida a mensual es 30% ÷ 12 = 2.5% = 0.025
- Plazo (n): 24 meses
- Calcular (1 + i)^n: (1.025)^24 = 1.8087 (aproximado)
- Numerador: 0.025 × 1.8087 = 0.04522
- Denominador: 1.8087 – 1 = 0.8087
- Cuota mensual: 50,000 × (0.04522 ÷ 0.8087) = 50,000 × 0.05591 = $2.795.50 MXN
Con una cuota mensual de $2.795,50, el total pagado al cabo de 24 meses sería de aproximadamente $67.092 pesos. La diferencia respecto al monto original ($50.000) corresponde a $17.092 pesos en intereses.
Este resultado no incluye el IVA sobre los intereses ni posibles comisiones por apertura o seguros asociados al crédito. El monto real puede ser mayor dependiendo de las condiciones de cada institución.
Cuota fija vs cuota decreciente: cómo cambia lo que pagas
Además del sistema francés, existe otro esquema de amortización: el sistema alemán o de cuota decreciente. Mientras que en el sistema francés la mensualidad es constante durante todo el plazo, en el sistema alemán, en cambio, el capital que se abona cada mes es constante, pero los intereses se calculan sobre el saldo pendiente, que va bajando. Esto hace que las primeras cuotas sean más altas y las últimas, más bajas.
Usando el mismo ejemplo ($50,000, tasa anual del 30%, 24 meses), la diferencia entre ambos esquemas se puede ver así:
Sistema francés (cuota fija):
- Primera cuota: $2.795,50
- Última cuota: $2.795,50
- Total de intereses pagados: ~$17.092
Sistema alemán (cuota decreciente):
- Capital mensual constante: $50.000 ÷ 24 = $2.083,33
- Primera cuota: $2.083,33 + ($50.000 × 0.025) = $2.083,33 + $1.250 = $3.333,33
- Última cuota: $2.083,33 + (saldo mínimo × 0.025) ≈ $2.135
- Total de intereses pagados: ~$15.312
El sistema alemán genera un ahorro en intereses totales, pero exige mayor capacidad de pago al inicio del crédito. El sistema francés ofrece cuotas predecibles durante todo el plazo, lo que puede facilitar la planeación mensual. Ninguno es superior al otro en términos absolutos: la conveniencia depende del flujo de ingresos y de la flexibilidad financiera de cada persona.
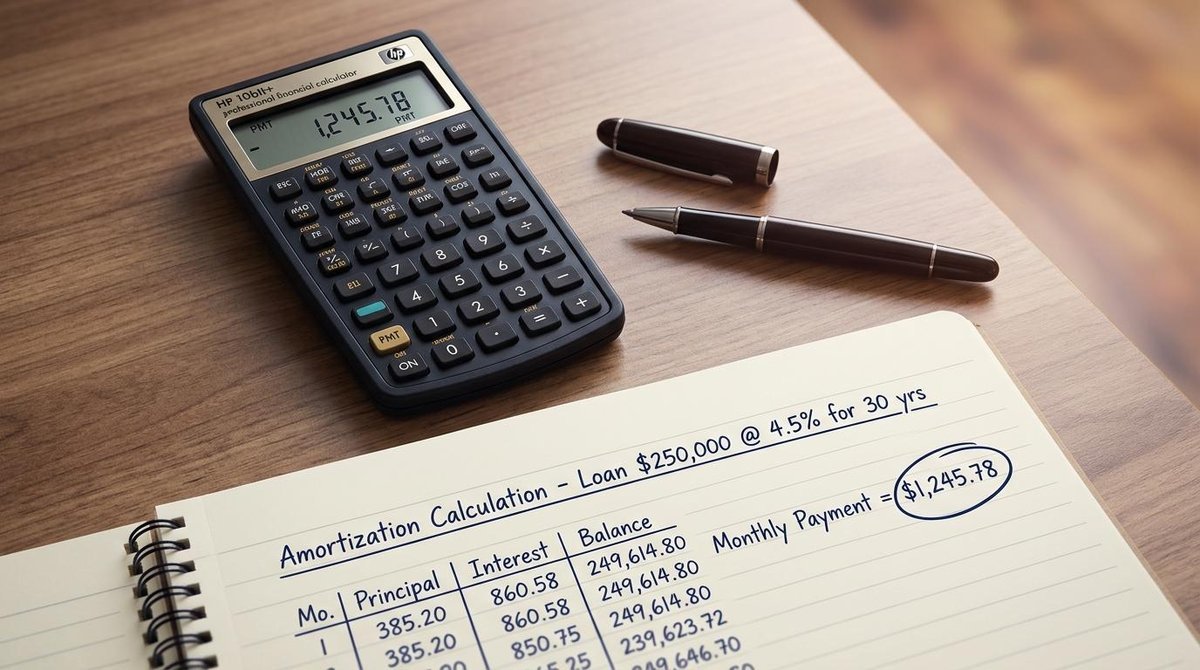
Herramientas para calcular cuotas de un préstamo sin hacer cuentas a mano
No todas las personas se sienten cómodas con fórmulas matemáticas, y existen opciones digitales que hacen el trabajo por ti.
Simuladores en línea de instituciones financieras
La CONDUSEF ofrece un simulador de crédito personal de acceso gratuito en su sitio web. Con él puedes ingresar el monto, el plazo y comparar condiciones entre varias instituciones financieras reguladas en México. El resultado incluye la cuota estimada y el CAT de cada opción, lo que facilita la comparación real entre productos.
Bancos como BBVA o Banorte también cuentan con simuladores en sus propios sitios. En estos casos, los datos que suelen pedir son el monto deseado, el plazo y, en algunos casos, el tipo de cliente (con o sin cuenta de nómina). El resultado muestra la mensualidad estimada junto con la tasa aplicable y el CAT correspondiente.
Apps y hojas de cálculo para proyectar pagos
Quienes prefieren trabajar con sus propias herramientas pueden usar Excel o Google Sheets con la función PAGO (equivalente a PMT en inglés). La sintaxis básica es: =PAGO(tasa_mensual, número_cuotas, -monto).
Por ejemplo: para el caso de $50.000 a 24 meses con tasa mensual del 2.5%, la fórmula sería: =PAGO(0.025, 24, -50000). El resultado que arroja es la cuota mensual estimada, sin incluir cargos adicionales.
Apps financieras como la de Mercado Pago permite consultar desde el celular las condiciones de crédito disponibles, incluyendo montos, plazos y tasas, sin necesidad de acudir a una sucursal. Lo más recomendable es usar al menos dos herramientas distintas para contrastar los resultados y confirmar que el cálculo es consistente.
Qué revisar antes de comprometerte con las cuotas de un préstamo
Calcular la cuota es el punto de partida, pero no el único factor que conviene analizar antes de firmar. Hay varios aspectos que pueden cambiar el costo real del crédito o afectar tu capacidad de pago a lo largo del plazo:
- Tasa fija vs tasa variable: una tasa fija mantiene la cuota estable durante todo el plazo; una tasa variable puede hacer que la mensualidad suba o baje según las condiciones del mercado.
- Comisión por apertura: algunos créditos cobran un porcentaje del monto al inicio del contrato, lo que incrementa el costo total del financiamiento.
- Comisión por pago anticipado: ciertas instituciones cobran una penalización si decides liquidar el crédito antes de la fecha pactada. Vale la pena verificarlo antes de firmar.
- Seguro de deuda: algunos contratos incluyen un seguro obligatorio que cubre el saldo en caso de fallecimiento o incapacidad. Conviene saber si está incluido en la cuota o se cobra por separado.
- Proporción del ingreso mensual: como referencia, se sugiere que la cuota no supere entre el 30% y el 35% del ingreso mensual neto. Si la cuota representa una fracción mayor, el margen para imprevistos se reduce de forma considerable.
- Fondo de emergencia: contar con un respaldo de al menos uno o dos meses de gastos antes de asumir un crédito puede marcar la diferencia si surge un imprevisto durante el plazo del préstamo.
Revisar estos puntos con anticipación reduce la posibilidad de sorpresas una vez que el crédito está activo.
Preguntas frecuentes sobre el cálculo de cuotas de un préstamo personal
¿Cómo se calcula el interés mensual de un préstamo personal?
El interés mensual se obtiene dividiendo la tasa de interés anual entre 12 para conseguir la tasa mensual. Luego se multiplica esa tasa por el saldo pendiente (capital insoluto) de ese período. El resultado es el monto de intereses correspondiente a ese mes; el resto de la cuota se aplica a reducir el capital.
¿Qué es el CAT y por qué importa al calcular cuotas?
El CAT (Costo Anual Total) es un indicador que agrupa la tasa de interés, comisiones, seguros y otros cargos en un solo porcentaje anual. Permite comparar el costo real entre distintas opciones de crédito de manera más precisa que la tasa nominal. En México, todas las instituciones financieras están obligadas a informarlo antes de la contratación.
¿Conviene hacer pagos anticipados a un préstamo personal?
Los pagos anticipados pueden reducir el total de intereses que se pagan, ya que disminuyen el saldo sobre el que se calculan los cargos futuros. Antes de hacerlo, conviene verificar si la institución cobra una comisión por pago anticipado. También vale la pena evaluar si ese dinero extra podría destinarse a un fondo de emergencia o a saldar otra deuda con una tasa más alta.
Si quieres explorar opciones de crédito sin salir de casa, apps como la de Mercado Pago te permiten revisar montos, plazos y condiciones de préstamos personales desde el celular. Antes de tomar una decisión, comparar al menos dos o tres alternativas puede ayudarte a identificar la que mejor se ajusta a tu situación.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.