
Pagar un préstamo personal de forma anticipada significa abonar al capital antes del plazo acordado, ya sea de forma parcial o total. En México, la regulación vigente protege el derecho a hacerlo sin que la institución financiera pueda cobrarte comisiones desproporcionadas por ello.
En este artículo encontrarás las dos modalidades de pago anticipado que existen, un análisis de cuándo conviene y cuándo no adelantar el pago de tu préstamo, los derechos que te amparan en México según la Condusef, y los pasos concretos para ejecutar el proceso sin contratiempos.
Pago anticipado de un préstamo personal: qué significa y qué opciones existen
Antes de tomar una decisión, conviene entender las dos formas en que se puede adelantar el pago de un préstamo personal. Cada una tiene implicaciones distintas en el plazo, los intereses y el flujo de dinero disponible.
Pago anticipado total: liquidar toda la deuda de un solo movimiento
El pago anticipado total consiste en cubrir el saldo insoluto completo, es decir, el capital pendiente más los intereses generados hasta la fecha de pago. Al hacerlo, el crédito se cierra de forma definitiva y se dejan de generar intereses futuros.
Esta opción es la más directa para liberarse de la deuda. Sin embargo, requiere contar con una suma considerable de dinero disponible, sin que eso comprometa tu fondo de emergencia o tus gastos esenciales.
Pago anticipado parcial: abonar al capital sin cancelar el préstamo
El pago anticipado parcial permite abonar una cantidad adicional al capital sin liquidar el crédito por completo. Aquí existen dos opciones que conviene evaluar con cuidado.
- Reducir el plazo: se mantiene la misma mensualidad, pero el préstamo termina antes.
- Reducir la mensualidad: se mantiene el plazo original, pero el monto que pagas cada mes disminuye.
Por ejemplo: si tienes un préstamo de $60,000 pesos a 36 meses y abonas $10.000 al capital, reducir el plazo podría ahorrarte varios miles de pesos en intereses totales frente a la opción de reducir la mensualidad. La primera alternativa es más conveniente desde el punto de vista financiero, aunque la segunda da mayor holgura al presupuesto mensual.
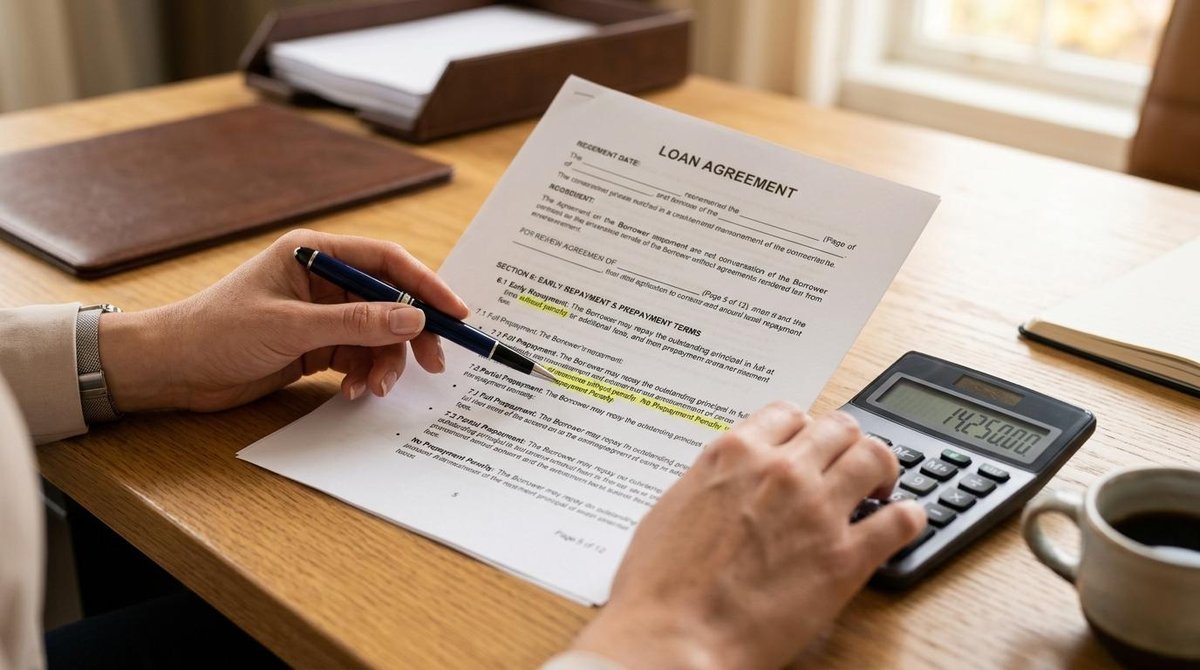
Cuándo conviene (y cuándo no) pagar un préstamo personal antes de tiempo
No siempre adelantar el pago de un crédito es la decisión más inteligente. Todo depende del contexto financiero de cada persona y de lo que se haría con ese dinero de no destinarlo al préstamo. Estos son los escenarios más comunes para evaluar la decisión:
Situaciones en las que sí conviene liquidar o abonar antes
- La tasa de interés del préstamo es alta y el costo total del crédito es considerable.
- Se cuenta con liquidez suficiente sin comprometer el fondo de emergencia.
- No existen otras deudas con tasas más elevadas (como tarjetas de crédito).
- Se recibió un ingreso extraordinario, como un aguinaldo o bono, sin un destino definido.
Situaciones en las que podría no convenir
- Hay deudas activas con tasas de interés más altas, que representan un costo mayor.
- El dinero disponible podría generar rendimientos superiores a la tasa del préstamo.
- Hacer el pago anticipado dejaría sin colchón financiero ante imprevistos.
El costo de oportunidad es clave en este análisis. Si destinas $20.000 pesos a liquidar un préstamo con tasa del 18% anual, pero tienes una deuda en tarjeta al 60% anual, estás eligiendo el camino más caro. La lógica financiera indica atacar primero la deuda más costosa.
Cada situación es diferente. Antes de tomar la decisión, vale la pena hacer los números con tu tabla de amortización y comparar el ahorro real en intereses contra otras alternativas disponibles.
Tus derechos al pagar un préstamo de forma anticipada en México
En México, la Ley para la Transparencia y Ordenamiento de los Servicios Financieros y las disposiciones del Banco de México (Banxico) protegen el derecho de las personas a realizar pagos anticipados en créditos al consumo, entre los que se incluyen los préstamos personales. Las instituciones financieras no pueden cobrarte una comisión por ejercer este derecho.
Si al solicitar tu pago anticipado la entidad intenta aplicar algún cargo adicional por este concepto, tienes el respaldo de la Condusef (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) para presentar una queja formal. El proceso puede hacerse en línea a través del portal de la Condusef o de forma presencial en sus oficinas.
Antes de realizar cualquier pago anticipado, solicita por escrito la tabla de amortización actualizada y un desglose detallado del saldo a liquidar. Esto te permite verificar que el monto corresponda al capital pendiente más los intereses devengados hasta esa fecha, sin cargos injustificados.
Pasos para pagar un préstamo personal de forma anticipada
El proceso para adelantar el pago de tu crédito no es complicado, pero sí requiere seguir una secuencia clara para asegurarte de que el abono se aplique de la forma correcta.
- Revisa tu contrato de crédito. Identifica las condiciones establecidas para el pago anticipado, incluyendo si existe algún procedimiento específico que debas seguir.
- Contacta a tu institución financiera. Solicita el saldo insoluto actualizado con un desglose que separe el capital pendiente de los intereses generados hasta la fecha.
- Define la modalidad de pago. Decide si harás un pago total o parcial. Si optas por parcial, elige entre reducir el plazo o reducir la mensualidad, según tus prioridades financieras.
- Realiza el pago por los canales habilitados. Puede ser en sucursal, a través de la app de tu banco o mediante transferencia. Confirma con la institución que el abono se aplicará al capital y no a mensualidades futuras.
- Solicita y conserva tu comprobante. En caso de liquidación total, pide la carta de no adeudo. Este documento acredita que el crédito quedó saldado y es tu respaldo ante cualquier reclamación futura.
Después de completar el proceso, verifica que tu historial crediticio refleje la actualización correspondiente. Puedes consultar tu reporte en el Buró de Crédito o en Círculo de Crédito. Si en los meses siguientes el registro no se actualiza, puedes solicitar una aclaración ante la institución o la Condusef.
Estrategias para reunir el dinero y adelantar pagos de tu préstamo
Reunir el capital necesario para un pago anticipado no siempre ocurre de golpe. En muchos casos, la clave está en adoptar hábitos financieros que, con el tiempo, generan el margen suficiente para hacer abonos adicionales. Algunas estrategias que pueden marcar la diferencia:
- Destinar ingresos extraordinarios al capital. El aguinaldo, un bono, la devolución de impuestos o cualquier ingreso no recurrente puede ir de forma íntegra al préstamo.
- Redondear los pagos mensuales. Si tu mensualidad es de $1,750 pesos, pagar $2,000 puede parecer un ajuste menor, pero el efecto acumulado sobre los intereses es real.
- Automatizar un abono adicional fijo. Separar una cantidad cada quincena o mes, aunque sea pequeña, evita que ese dinero se diluya en otros gastos.
- Revisar el presupuesto y redirigir gastos. Identificar suscripciones o hábitos de gasto que se puedan ajustar temporalmente puede liberar recursos para el préstamo.
Para organizar el dinero y separar montos con destinos específicos, algunas personas recurren a herramientas digitales. Como es el caso de la app de Mercado Pago, que permite tener visibilidad del dinero disponible y separar cantidades para distintas metas dentro de la misma cuenta.
Los abonos constantes, aunque sean de montos modestos, pueden reducir de forma considerable el total de intereses pagados al final del crédito. La consistencia importa más que el tamaño de cada abono.
Preguntas frecuentes sobre el pago anticipado de préstamos personales
¿Me cobran comisión por pagar un préstamo personal antes de tiempo en México?
En créditos al consumo, las instituciones financieras no pueden cobrarte una comisión por pago anticipado, según la regulación vigente en México. Si al solicitarlo te informan de algún cargo por este concepto, tienes el derecho de presentar una queja ante la Condusef.
¿Qué diferencia hay entre pago anticipado y adelanto de cuotas?
El pago anticipado se abona al capital y reduce los intereses futuros o el plazo del crédito. El adelanto de cuotas, en cambio, cubre mensualidades futuras sin modificar el capital pendiente, por lo que no reduce los intereses de forma significativa. Son estrategias distintas con resultados muy diferentes.
¿Pagar un préstamo antes de tiempo afecta mi historial crediticio?
Liquidar un préstamo de forma anticipada no tiene un impacto negativo en el historial crediticio. Al contrario, refleja cumplimiento de obligaciones financieras. Lo que podría variar es la mezcla de créditos activos, pero ese efecto suele ser menor y temporal.
¿Conviene más reducir el plazo o la mensualidad al hacer un pago parcial?
Reducir el plazo suele generar un mayor ahorro en intereses totales. Reducir la mensualidad, en cambio, da más holgura al presupuesto cada mes. La mejor opción depende de la situación financiera y las prioridades de cada persona en ese momento.
Tener claridad sobre el dinero disponible es el punto de partida para tomar decisiones como el pago anticipado de un préstamo. La app de Mercado Pago puede ser un recurso útil para visualizar tu saldo, separar montos destinados a metas específicas y mantener un registro de tus movimientos.
No es la única herramienta disponible, pero puede sumarse a tu estrategia financiera personal. Vale la pena explorar sus funciones y evaluar si se adapta a tu forma de organizar las finanzas.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh