
Cuando se trata de elegir entre las ventajas de Mercado Pago frente a un banco tradicional, la respuesta no es única: depende de lo que necesitas de tu dinero. La app de Mercado Pago destaca por su acceso sin comisiones, la apertura de cuenta desde el celular y la operación sin sucursales. Los bancos tradicionales, en cambio, ofrecen protección del IPAB, una gama más amplia de productos financieros y atención presencial.
A lo largo de este artículo encontrarás una comparación estructurada por dimensiones concretas: costos y comisiones, proceso de apertura, protección del dinero y funciones para el día a día. Al final, se presentan escenarios de uso para que puedas orientar tu decisión con información clara sobre cada opción.
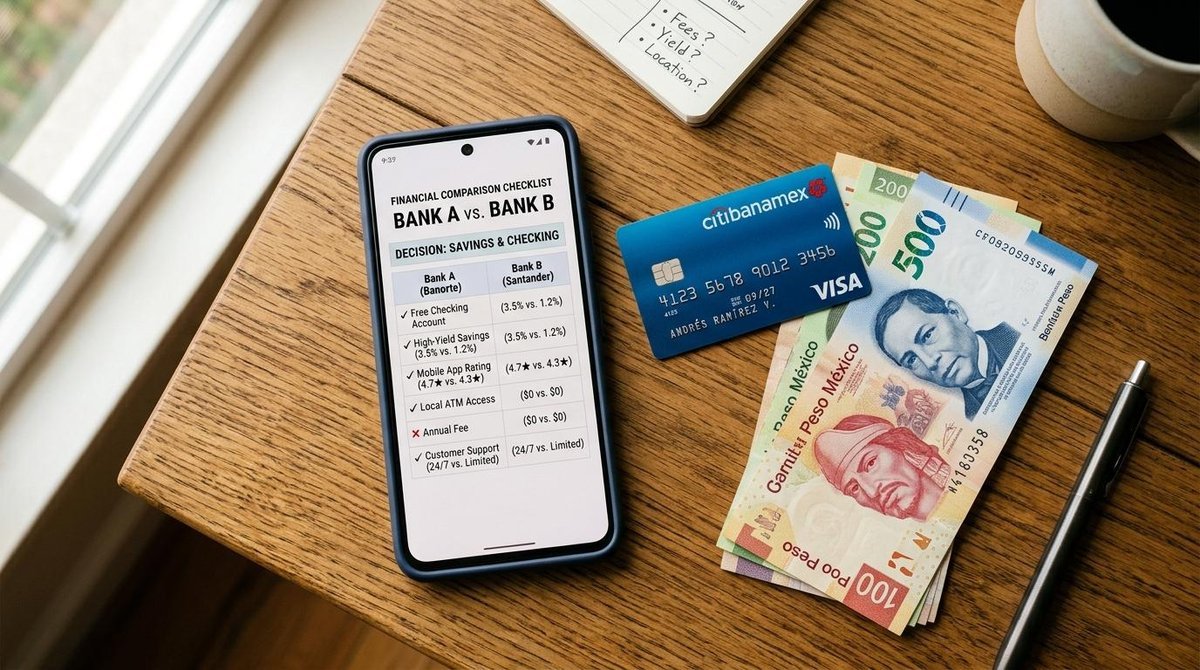
Costos y comisiones: Mercado Pago frente a un banco tradicional
La estructura de costos es uno de los puntos donde la diferencia entre ambas opciones se nota con más claridad:
- La app de Mercado Pago no cobra anualidad ni exige un saldo mínimo para mantener la cuenta activa. Esto la convierte en una alternativa accesible para quienes buscan operar sin cargos fijos.
- Los bancos tradicionales en México suelen cobrar comisiones por manejo de cuenta, anualidad de tarjetas de débito o penalizaciones cuando el saldo cae por debajo de un mínimo.
Sin embargo, vale la pena aclarar que existe la cuenta básica nivel 1 establecida por Banxico, que no tiene costo de apertura ni mantenimiento. Aunque sí trabaja con límites de operación más reducidos.
Mercado Pago no es la única app sin anualidad: otras opciones como Nu o Klar también eliminan estas comisiones. Conocer el panorama completo te permite comparar y elegir con más criterio, más allá de una sola marca.
Acceso y apertura de cuenta: qué tan ágil es cada opción
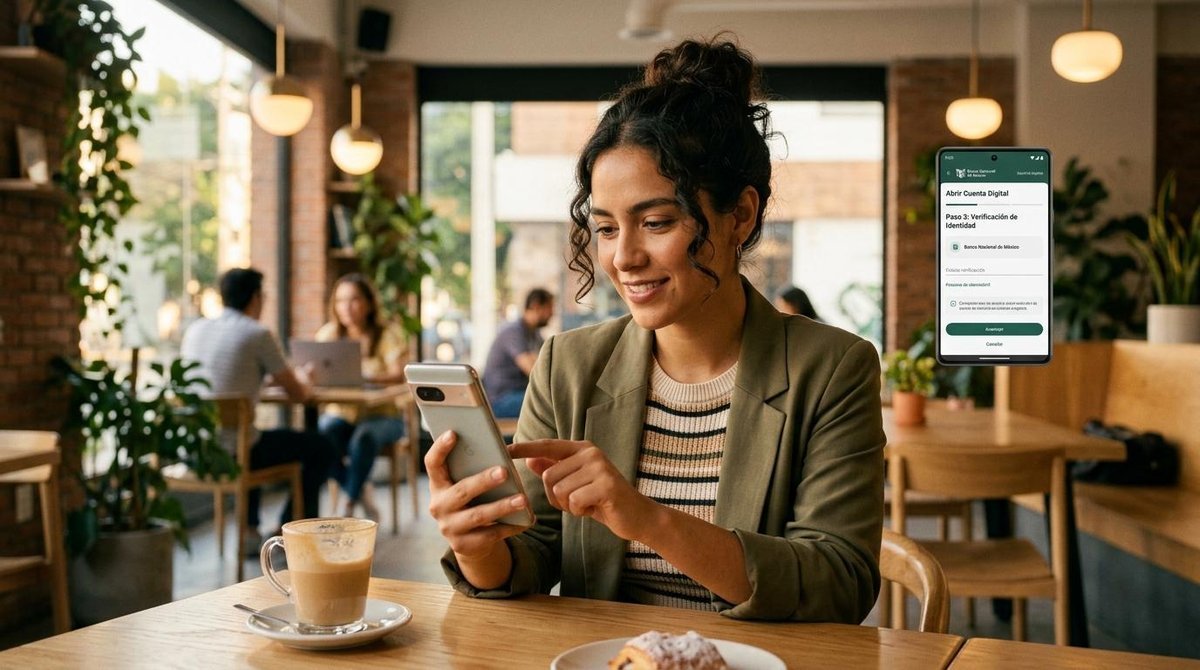
Abrir una cuenta en Mercado Pago se hace desde la app, sin necesidad de acudir a una sucursal. El proceso incluye verificación de identidad digital y puede completarse en minutos desde cualquier lugar con conexión a internet.
Los bancos tradicionales han avanzado en la apertura de cuentas en línea, pero muchos trámites, como contratar un crédito hipotecario, acceder a productos de inversión o resolver incidencias complejas, todavía requieren visita presencial. Esto puede representar una barrera real para personas que viven en zonas con poca infraestructura bancaria o con horarios difíciles de ajustar a los de una sucursal.
Esta ventaja de acceso tiene un peso particular en México, donde una parte significativa de la población no tiene una sucursal bancaria cerca. Para esas personas, una cuenta digital puede ser la puerta de entrada al sistema financiero formal sin depender de la geografía ni del horario de atención.
Protección del dinero: diferencias clave entre fintech y banca
Esta es una de las dimensiones que menos se explica con claridad, y merece atención:
- Los bancos tradicionales en México están respaldados por el IPAB (Instituto para la Protección al Ahorro Bancario), que cubre los depósitos de cada persona hasta cierto monto por institución en caso de quiebra o liquidación del banco.
- Mercado Pago opera como Institución de Fondos de Pago Electrónico (IFPE), figura regulada por la Ley Fintech. En esa condición, no cuenta con cobertura del IPAB.
Esto no significa que los fondos estén desprotegidos. La app de Mercado Pago está supervisada por la CNBV, Banxico y la CONDUSEF, y los recursos se resguardan conforme a la normativa vigente. Pero el esquema de protección es distinto al de un banco.
La relevancia práctica de esta diferencia depende del monto que cada persona planea mantener en su cuenta. Para operaciones del día a día con montos moderados, el esquema fintech puede ser suficiente. Para quienes acumulan ahorros importantes o buscan mayor certeza sobre la cobertura de sus depósitos, la protección IPAB de un banco tradicional puede inclinar la balanza.
Funciones para el día a día: pagos, transferencias y más
Tanto las apps financieras como los bancos tradicionales cubren las operaciones cotidianas, pero cada opción tiene particularidades que pueden marcar la diferencia según tus hábitos de consumo.
Transferencias y pagos de servicios
La app de Mercado Pago permite enviar y recibir transferencias SPEI sin costo, pagar servicios como luz, agua o telefonía, y hacer recargas de tiempo aire desde el celular. Todo desde la misma interfaz, sin cargos adicionales por cada operación.
Los bancos tradicionales también operan con SPEI, pero algunos cobran comisión por transferencias a cuentas de otras instituciones o establecen límites diarios más restrictivos en sus apps. La experiencia varía según el banco, y conviene revisar el tabulador de comisiones de cada institución antes de decidir.
Tarjeta y compras en comercios
Mercado Pago ofrece la Tarjeta Debit Mastercard® sin anualidad, que funciona tanto en comercios físicos como en compras en línea. Su integración con el ecosistema de Mercado Libre puede ser una ventaja concreta para quienes realizan compras con frecuencia en esa plataforma, al facilitar la gestión de pagos, devoluciones y promociones dentro del mismo entorno.
Las tarjetas de débito de los bancos tradicionales también tienen amplia aceptación, pero en algunos casos llevan costos de reposición, límites de retiro más bajos o condiciones de uso que varían por tipo de cuenta. Para compras fuera del ecosistema de Mercado Libre, la diferencia entre una y otra tarjeta puede ser mínima en el día a día.
Cuándo conviene cada opción según tu perfil financiero
La elección entre una cuenta digital y un banco tradicional no tiene que ser excluyente. Conocer los escenarios donde cada opción brilla puede ayudarte a tomar una decisión más informada.
Estos son algunos casos concretos para orientar la evaluación:
- Si buscas una cuenta para gastos diarios sin comisiones: una cuenta digital como la de Mercado Pago podría cubrir bien esa necesidad, sobre todo si tus operaciones son transferencias, pagos de servicios y compras con tarjeta.
- Si necesitas productos financieros más complejos: un banco tradicional podría ser más adecuado para créditos hipotecarios, inversiones a largo plazo o acceso a la protección del IPAB sobre montos elevados.
- Si quieres aprovechar lo mejor de ambos mundos: muchas personas combinan una cuenta digital para el flujo cotidiano con una cuenta bancaria para productos específicos. Esta estrategia permite reducir comisiones sin renunciar a los beneficios de la banca formal.
La decisión final depende de tus necesidades, tus hábitos de consumo y el nivel de protección que buscas para tu dinero. No hay una respuesta única que sirva para todos los perfiles.
Preguntas frecuentes sobre Mercado Pago y bancos tradicionales
¿Mercado Pago es un banco?
No. Mercado Pago opera como Institución de Fondos de Pago Electrónico (IFPE), una figura regulada por la CNBV conforme a la Ley Fintech. No tiene licencia bancaria ni cuenta con la cobertura del IPAB. Está supervisado por la CNBV, Banxico y la CONDUSEF.
¿El dinero en Mercado Pago está protegido?
Los fondos se resguardan conforme a la Ley Fintech bajo supervisión de la CNBV, pero sin la cobertura del IPAB que tienen los bancos tradicionales. Para quienes mantienen montos elevados o buscan protección sobre sus ahorros a largo plazo, conviene evaluar cuentas con respaldo del IPAB como complemento.
¿Se pueden hacer transferencias SPEI desde Mercado Pago?
Sí. La app de Mercado Pago permite enviar y recibir transferencias SPEI sin costo. Para hacerlo, se necesita la CLABE interbancaria del destinatario, igual que con cualquier banco.
¿Puedo usar Mercado Pago y un banco tradicional al mismo tiempo?
Sí, y muchas personas lo hacen. Una estrategia común es usar la cuenta digital para gastos del día a día y el banco para productos como créditos, inversiones a largo plazo o para mantener fondos bajo la cobertura del IPAB.
Si quieres explorar de primera mano cómo funciona la app de Mercado Pago, puedes descargarla y revisar sus funciones sin costo. Conocer lo que ofrece en la práctica puede ayudarte a decidir si se adapta a tu forma de manejar el dinero, ya sea como cuenta principal o como complemento de tu banco actual.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh