
Obtener una tarjeta de crédito sin historial en el Buró de Crédito sí es posible en México. Los requisitos base que la mayoría de instituciones solicitan son: identificación oficial vigente (INE o pasaporte), comprobante de domicilio con menos de tres meses de antigüedad, comprobante de ingresos y tener entre 18 y 69 años según la institución.
La diferencia clave está en cómo cada institución interpreta la ausencia de historial: los bancos tradicionales y las fintech aplican criterios de evaluación distintos, lo que abre caminos diferentes según tu perfil.
En este artículo, encontrarás los requisitos documentales con el detalle que necesitas para no cometer errores evitables, una explicación de cómo evalúan tu solicitud los bancos y las fintech, las diferencias entre tarjetas garantizadas y no garantizadas, y los pasos para preparar una solicitud con mayores posibilidades de aprobación.
Requisitos documentales para una tarjeta de crédito sin historial
Antes de solicitar cualquier tarjeta, conviene reunir la documentación que la mayoría de instituciones en México piden como base. Conocer cada requisito con detalle podría ahorrarte un rechazo por errores administrativos.
Identificación oficial y edad mínima
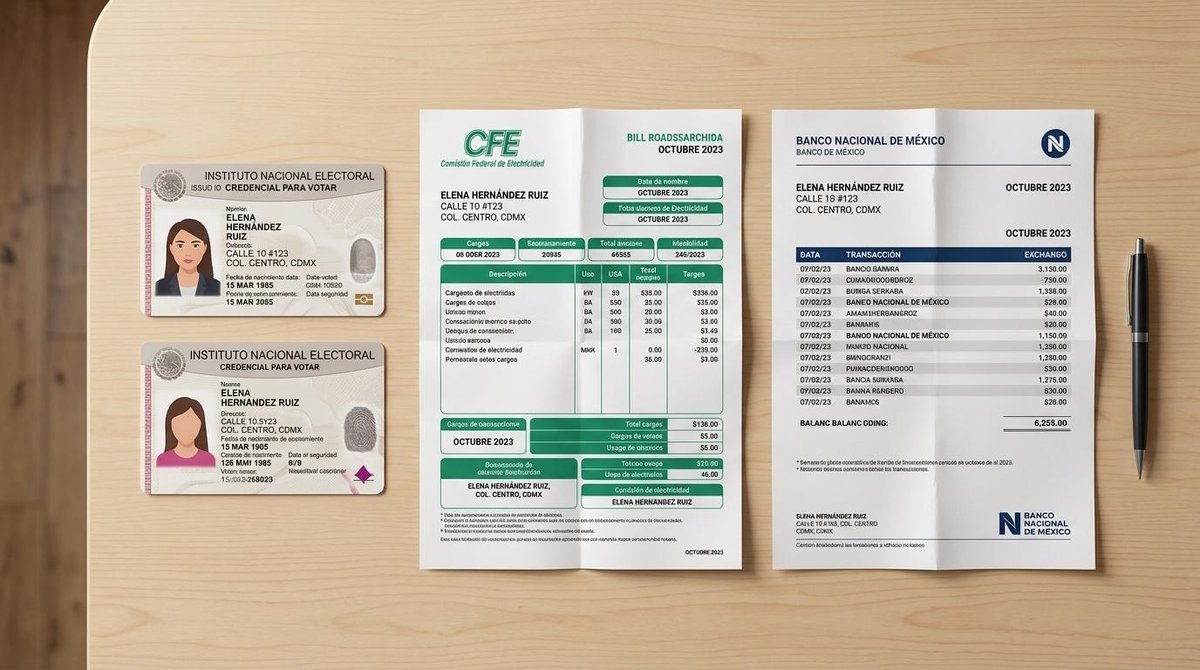
El documento de identidad que aceptan casi todas las instituciones es la INE vigente. En caso de no contar con ella, el pasaporte mexicano vigente suele ser la alternativa válida. La edad mínima es de 18 años en la mayoría de los casos, aunque algunas instituciones establecen un tope superior de entre 69 y 75 años.
Verifica que tu identificación no esté vencida antes de iniciar cualquier trámite. Una credencial expirada es uno de los motivos de rechazo más comunes y más fáciles de prevenir con anticipación.
Comprobante de domicilio: qué aceptan y qué no
El comprobante de domicilio debe tener menos de tres meses de antigüedad al momento de la solicitud. Los documentos que la mayoría de instituciones aceptan incluyen recibos de luz, agua, gas, teléfono fijo y estados de cuenta bancarios.
Un punto que genera confusión con frecuencia: los recibos de teléfono celular no suelen aceptarse como comprobante de domicilio. Además, la dirección que aparece en el comprobante debe coincidir con la que registras en tu solicitud, ya que cualquier discrepancia puede derivar en un rechazo automático.
Comprobante de ingresos aunque no tengas empleo formal
No todas las instituciones exigen un recibo de nómina para aprobar una tarjeta. Muchas aceptan estados de cuenta bancarios con depósitos regulares de los últimos tres meses, declaraciones fiscales o constancias de ingresos para personas que trabajan de forma independiente.
Los rangos de ingreso mínimo varían según la institución: algunas aceptan desde $3.500 pesos mexicanos mensuales, mientras que otras establecen el piso en $8.000 pesos. Antes de entregar cualquier documento, revisa que todos los datos sean consistentes.
Cómo evalúan bancos y fintech a personas sin historial crediticio
No todas las instituciones financieras usan los mismos criterios para decidir si aprueban una tarjeta. Entender cómo funciona cada modelo de evaluación podría orientarte hacia la opción con mejores posibilidades para tu perfil.
Evaluación en bancos tradicionales
Los bancos tradicionales consultan el Buró de Crédito como parte de su proceso estándar. Si no tienes registro ahí, algunas instituciones lo interpretan como un factor neutro, mientras que otras lo consideran un indicador de riesgo por la falta de información.
Un elemento que puede inclinar la balanza a tu favor es tener una cuenta de ahorro o nómina en el mismo banco donde solicitas la tarjeta. En ese caso, la institución ya tiene visibilidad de tus movimientos y puede usarlos como referencia alternativa al historial crediticio. Esta es una ventaja que no existe cuando solicitas en un banco donde no tienes cuenta previa.
Evaluación en fintech y neobancos
Las fintech que operan en México suelen aplicar modelos de scoring alternativos que van más allá del Buró de Crédito. Analizan movimientos bancarios recientes, comportamiento de gasto, datos de empleo y otros indicadores digitales para construir un perfil de riesgo propio.
Esto puede representar una ventaja concreta para quienes no tienen historial, porque la evaluación no depende de un registro que todavía no existe. No tener historial no es lo mismo que tener historial negativo, y varios modelos de fintech hacen esa distinción de forma explícita en su proceso de aprobación.
Tarjeta de crédito garantizada vs. no garantizada: requisitos y diferencias
Una tarjeta de crédito garantizada requiere que deposites una cantidad de dinero como garantía antes de activarla. Ese depósito define, en la mayoría de los casos, el monto de tu línea de crédito disponible. Al reducir el riesgo para la institución, los requisitos de aprobación suelen ser menos estrictos que los de una tarjeta no garantizada.
Tanto las tarjetas garantizadas como las no garantizadas reportan al Buró de Crédito, por lo que las dos sirven para construir historial crediticio desde cero. El depósito de garantía no se pierde: en la mayoría de los casos es recuperable al cancelar la tarjeta o al migrar a una no garantizada después de demostrar un comportamiento de pago constante.
Si tu objetivo es construir historial mientras administras tus finanzas con orden, herramientas digitales como la app de Mercado Pago pueden complementar esa estrategia, ya que permiten llevar un registro de movimientos y realizar operaciones desde el celular sin necesidad de ir a una sucursal.
Cómo preparar tu solicitud de tarjeta de crédito para mejorar la aprobación
La preparación previa puede marcar la diferencia entre una aprobación y un rechazo. Estos pasos te ayudan a llegar a la solicitud con un perfil más sólido:
- Revisa tu reporte del Buró de Crédito antes de solicitar. Es posible que tengas registros negativos desconocidos que conviene resolver antes de iniciar el trámite.
- Abre una cuenta bancaria y mantén movimientos regulares durante al menos tres meses. Esto genera un historial de actividad financiera que muchas instituciones pueden tomar como referencia.
- Verifica la consistencia de tus documentos antes de entregarlos. El nombre, la dirección y los datos de contacto deben coincidir entre tu identificación, el comprobante de domicilio y el comprobante de ingresos.
- Solicita en una sola institución a la vez. Cada solicitud genera una consulta en el Buró de Crédito, y múltiples consultas en poco tiempo pueden interpretarse como una señal de riesgo financiero, lo que complica futuras solicitudes.
- Considera empezar con una tarjeta departamental o garantizada si la primera solicitud no prospera. Estas opciones tienen criterios de aprobación más accesibles y también construyen historial.
La preparación previa no garantiza la aprobación, pero sí reduce los factores que están bajo tu control. Llegar con documentos completos, datos consistentes y una cuenta bancaria activa mejora de forma concreta tu perfil ante cualquier institución.
Qué hacer después de obtener tu primera tarjeta de crédito sin historial
Conseguir la tarjeta es solo el primer paso. El comportamiento de pago desde el inicio es lo que define cómo se construye tu historial en el Buró de Crédito. La recomendación más extendida entre asesores financieros es usar la tarjeta con compras pequeñas y pagar el saldo total antes de la fecha límite para evitar intereses.
Otro criterio importante es no utilizar más del 30% de tu línea de crédito disponible. Este porcentaje, conocido como nivel de utilización, es uno de los factores que el Buró considera al calcular tu perfil. Revisar tu estado de cuenta cada mes te ayuda a mantener ese control sin sorpresas.
Con seis a doce meses de buen comportamiento de pago, muchas instituciones ofrecen aumentos de línea o acceso a productos con mejores condiciones. Construir historial crediticio es un proceso gradual, y la constancia en los pagos es el factor con mayor peso en tu registro.
Preguntas frecuentes sobre tarjetas de crédito sin historial crediticio
¿Puedo obtener una tarjeta de crédito si no aparezco en Buró de Crédito?
Sí. Varias instituciones en México aprueban tarjetas a personas sin registro en el Buró. Algunas fintech usan modelos de evaluación alternativos que no dependen del historial crediticio, y las tarjetas garantizadas son otra opción accesible porque el depósito reduce el riesgo para la institución.
¿Cuánto ingreso mínimo necesito para solicitar una tarjeta sin historial?
El monto varía según la institución. En la mayoría de los casos, el rango va desde $3.500 hasta $8.000 pesos mexicanos mensuales. Algunas tarjetas garantizadas no exigen un ingreso mínimo específico, sino únicamente el depósito de garantía para activar la línea de crédito.
¿Las tarjetas departamentales ayudan a construir historial crediticio?
Sí, muchas tarjetas departamentales reportan al Buró de Crédito y pueden ser un primer paso para generar historial antes de solicitar una tarjeta bancaria. Es importante confirmar que la tienda reporte a las sociedades de información crediticia, ya que no todas lo hacen.
¿Solicitar varias tarjetas al mismo tiempo afecta mi perfil?
Cada solicitud genera una consulta en el Buró de Crédito. Varias consultas en poco tiempo pueden interpretarse como una señal de riesgo financiero. Conviene solicitar en una institución a la vez y esperar la respuesta antes de intentarlo en otra.
Mientras avanzas en la construcción de tu historial crediticio, mantener tus finanzas organizadas desde el día a día también suma. La app de Mercado Pago te permite administrar tu dinero, hacer transferencias y llevar un registro de tus movimientos desde el celular, lo que puede ayudarte a tener mayor claridad sobre tus ingresos y gastos.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh