
México avanza hacia un nuevo marco legal con la iniciativa de la Ley de Economía Digital para Pagos Digitales y Electrónicos, presentada por el Ejecutivo Federal en septiembre de 2026. Esta iniciativa busca acelerar la adopción de pagos electrónicos, ampliar el acceso a servicios financieros y establecer obligaciones concretas para vendedores de todos los tamaños, desde requisitos de infraestructura de cobro hasta nuevas formas de identificación digital. Aunque aún está en proceso legislativo, anticiparse a sus disposiciones puede marcar una diferencia real en la operación de tu negocio.
A lo largo de este artículo encontrarás un desglose de los cambios más relevantes de estas nuevas regulaciones de pagos digitales, a qué tipo de negocios aplican, qué obligaciones podrían derivarse y qué pasos concretos puedes dar hoy para adaptarte sin contratiempos.
Qué regulaciones de pagos digitales están cambiando en México
El ecosistema de pagos digitales en México opera bajo un marco legal que se está actualizando para responder al crecimiento de las transacciones electrónicas. Estos son los cambios normativos más relevantes.
La Ley de Economía Digital para Pagos Digitales y Electrónicos
La Ley de Economía Digital es una iniciativa presentada por el Ejecutivo Federal que propone un marco general para regular cómo se aceptan, procesan y supervisan los pagos digitales en el país. Sus objetivos principales incluyen acelerar la adopción de medios de pago electrónicos, facilitar el acceso a servicios financieros y establecer mecanismos de identidad digital.
Uno de los elementos más relevantes de la iniciativa es el reconocimiento de la CURP Digital como mecanismo de confianza para contratar servicios financieros de forma digital. Esto podría agilizar trámites para quienes venden y necesitan abrir cuentas, contratar terminales o acceder a herramientas de cobro sin acudir de forma presencial a una sucursal.
Es importante subrayar que la iniciativa aún se encuentra en proceso legislativo y su contenido podría modificarse durante la discusión y aprobación. Por eso, conviene seguir su avance en fuentes oficiales como el Diario Oficial de la Federación.
Rol de las autoridades financieras en la nueva regulación
La implementación de la ley no recaerá solo en el Congreso. La SHCP, Banxico y la CNBV tendrán un papel central en la emisión de regulación secundaria que definirá los detalles operativos para negocios e instituciones financieras.
Esto significa que muchas de las obligaciones concretas para vendedores aún están por definirse. La regulación secundaria determinará, entre otros aspectos, qué sectores deberán adoptar pagos digitales de forma obligatoria y bajo qué estándares de seguridad deberán operar.
A qué vendedores aplican las nuevas regulaciones de pagos digitales
No todos los negocios enfrentarán las mismas obligaciones. El alcance de las regulaciones varía según el tamaño del negocio y el sector en el que opera.
Micro y pequeños negocios
Para las micro y pequeñas empresas, la iniciativa plantea en principio que la adopción de pagos digitales sería facultativa para proveedores privados. Sin embargo, la SHCP podría determinar sectores estratégicos donde aceptar pagos electrónicos se vuelva obligatorio.
El gobierno ha impulsado además una iniciativa de digitalización para MIPYMES vinculada al contexto del Mundial 2026, que busca preparar a los negocios más pequeños para recibir pagos de visitantes internacionales. Este impulso podría acelerar la transición hacia los medios de cobro digital, incluso antes de que la ley entre en vigor.
Medianas y grandes empresas
Para los negocios medianos y grandes, las obligaciones podrían ser más amplias desde el inicio. Esto incluiría contar con infraestructura de cobro digital que cumpla con los estándares que defina la regulación secundaria, así como integrar métodos de pago más allá de la tarjeta tradicional.
La iniciativa también contempla que ante contingencias técnicas que impidan recibir pagos digitales de forma temporal, se permitiría el uso de efectivo o cheque como alternativa. Esto da cierta flexibilidad operativa, aunque no elimina la necesidad de contar con la infraestructura adecuada.
Cambios clave que traen las nuevas regulaciones para pagos digitales
Más allá del texto legal, lo que importa para quienes venden es entender qué cambia en la práctica. Estos son los puntos que podrían tener mayor impacto en la operación diaria de un negocio:
- Posible obligatoriedad sectorial: la SHCP podría declarar sectores donde los pagos digitales sean la única forma de cobro aceptada, dejando el efectivo como excepción ante fallas técnicas.
- Terminales con mayor alcance: los negocios que ya aceptan tarjeta podrían estar obligados a aceptar también otros códigos o métodos de pago electrónico, ampliando las opciones para sus clientes.
- CURP Digital para trámites financieros: la identificación digital podría usarse para contratar servicios de cobro, abrir cuentas o acceder a crédito sin necesidad de documentos físicos.
- Homologación de experiencia en apps financieras: la iniciativa busca que las herramientas digitales de pago ofrezcan una experiencia más uniforme y accesible entre distintos proveedores.
- Ventanilla Digital Nacional de Inversiones: los trámites gubernamentales relacionados con negocios podrían centralizarse en un canal digital, lo que reduciría tiempos y papeleo para quienes formalizan o amplían su operación.
Cada uno de estos cambios tiene un impacto directo en cómo un negocio cobra, registra sus ventas y se relaciona con las autoridades. Prepararse con anticipación reduce el riesgo de quedar fuera de cumplimiento cuando la ley entre en vigor.
Qué obligaciones podrían tener quienes venden con pagos digitales
Aunque la ley aún no está aprobada, es posible anticipar las áreas donde los negocios deberán poner atención. La clave es revisar hoy qué tan lista está tu operación para adaptarse.
La primera área es la infraestructura de cobro. Si tu negocio acepta pagos con tarjeta, vale la pena verificar que tu terminal o método de cobro digital cumpla con los estándares de seguridad que la regulación secundaria podría exigir. No todos los dispositivos en el mercado tienen el mismo nivel de protección para los datos de tus clientes.
La documentación fiscal digital es otro punto relevante. La regulación podría requerir que los registros de transacciones electrónicas estén disponibles en formatos digitales verificables, lo que implicaría actualizar procesos de facturación o conciliación de ventas.
La protección de datos también cobra mayor peso. Quienes venden y procesan información de sus clientes durante una transacción digital deberán asegurarse de cumplir con los estándares de seguridad que establezcan las autoridades, más allá de lo que ya exige la Ley Federal de Protección de Datos Personales.
Por último, la integración de nuevos métodos de pago podría volverse necesaria. Depender solo de efectivo o de un único método de cobro electrónico podría no ser suficiente en un entorno donde la regulación empuje hacia la diversificación.
Anticiparse a estas obligaciones, aunque la ley esté en proceso, reduce el riesgo de ajustes de último momento y fortalece la operación del negocio frente a cualquier escenario regulatorio.
Cómo preparar tu negocio ante las regulaciones de pagos digitales
El mejor momento para revisar cómo está tu negocio en materia de pagos digitales es antes de que la ley te lo exija. Estos pasos pueden ayudarte a ordenar la transición:
- Sigue el avance legislativo en fuentes oficiales. El Diario Oficial de la Federación y los sitios de la SHCP, Banxico y la CNBV son los canales donde se publicarán las disposiciones definitivas. Suscribirse a sus actualizaciones puede ahorrarte sorpresas.
- Evalúa qué métodos de pago digital acepta tu negocio hoy. Identifica si hay métodos que podrías sumar para no depender de un solo canal de cobro. Las transferencias bancarias, los links de pago y los cobros desde el celular son opciones que no requieren grandes inversiones.
- Revisa tu infraestructura tecnológica de cobro. Verifica que los dispositivos o herramientas que usas estén actualizados y cumplan con estándares básicos de seguridad.
- Capacita a tu equipo en el uso de herramientas digitales. Una regulación que exija pagos digitales no sirve de mucho si quienes atienden al público no saben cómo operar los sistemas de cobro.
- Consulta con asesores fiscales o legales si tu sector podría ser declarado estratégico. Algunos giros comerciales tienen más probabilidades de verse afectados por la obligatoriedad de pagos digitales, y conviene saberlo con anticipación.
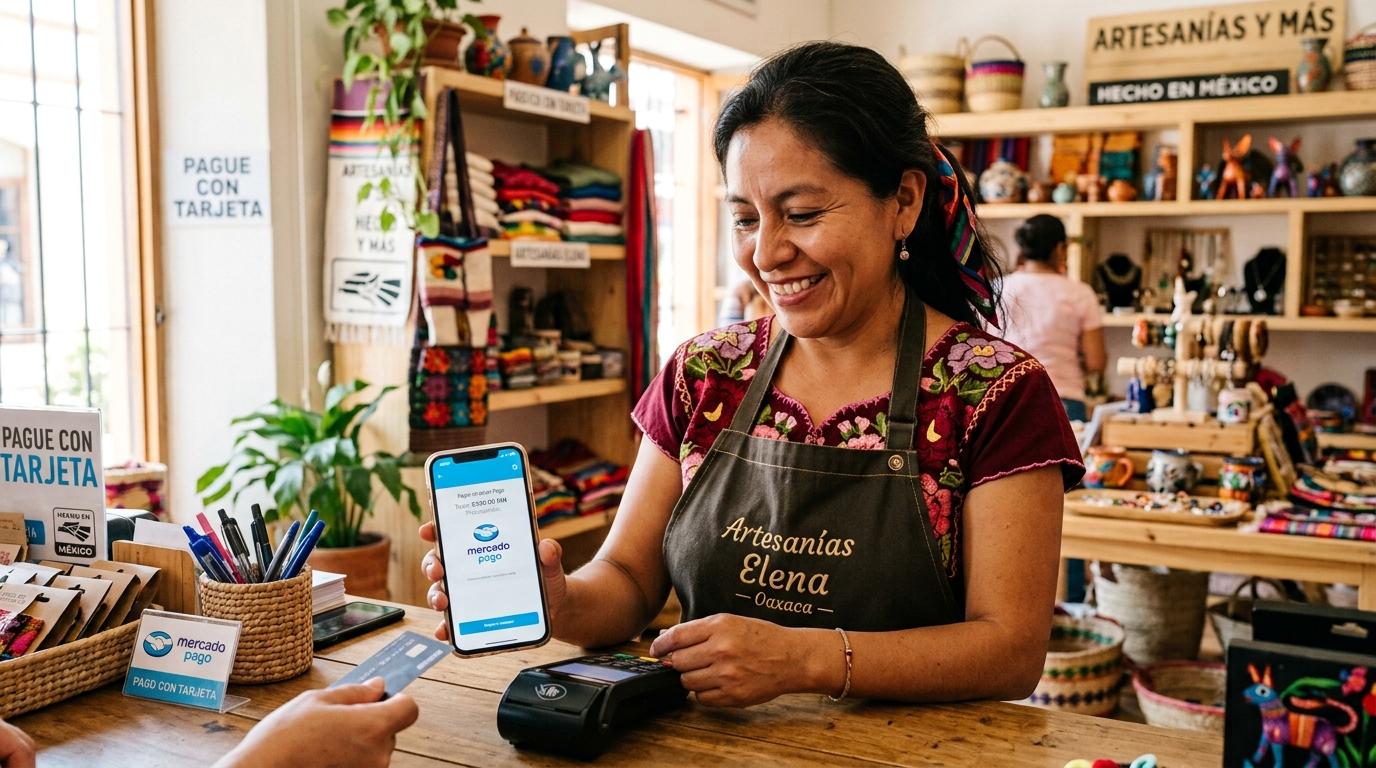
Como ejemplo ilustrativo, apps como Mercado Pago ofrecen herramientas de cobro digital —como links de pago y transferencias— que podrían facilitar la transición para negocios que aún dependen del efectivo. No es la única opción disponible, pero puede ser un punto de partida para explorar cómo diversificar los métodos de cobro de tu negocio.
Preguntas frecuentes sobre las regulaciones de pagos digitales para vendedores
¿Las nuevas regulaciones de pagos digitales ya están vigentes en México?
La iniciativa de Ley de Economía Digital aún está en proceso legislativo y su contenido podría modificarse durante la discusión y aprobación. Conviene mantenerse al tanto del avance en fuentes oficiales como el Diario Oficial de la Federación antes de tomar decisiones basadas en su texto actual.
¿Todos los negocios estarán obligados a aceptar pagos digitales?
En principio, la adopción sería facultativa para proveedores privados. Sin embargo, la SHCP podría determinar sectores estratégicos donde los pagos digitales sean obligatorios. La regulación secundaria definirá los detalles de este alcance.
¿Qué pasa si mi negocio no puede recibir pagos digitales por una falla técnica?
La iniciativa contempla que ante contingencias que impidan recibir pagos digitales de forma temporal, se permitiría el uso de efectivo o cheque como alternativa. Esto busca que los negocios no queden sin operar ante problemas técnicos.
¿Qué es la CURP Digital y cómo se relaciona con los pagos digitales?
La CURP Digital sería reconocida como mecanismo de identificación para contratar servicios financieros de forma digital. Para quienes venden, esto podría agilizar trámites como abrir cuentas, contratar terminales o acceder a herramientas de cobro sin necesidad de presentar documentos físicos en una sucursal.
Si quieres empezar a diversificar los métodos de cobro de tu negocio antes de que los cambios regulatorios sean obligatorios, explorar herramientas como las que ofrece Mercado Pago —links de pago, cobros por transferencia y más— puede ser un buen primer paso para modernizar tu operación y estar listo ante cualquier escenario.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh