
Usar una tarjeta de crédito sin endeudarte depende de tres pilares: gastar solo lo que puedes cubrir en el periodo, liquidar el saldo total antes de la fecha límite y no acumular compras diferidas sin un plan claro. El problema no suele ser la tarjeta en sí, sino los hábitos que se forman alrededor de ella.
En este artículo encontrarás cómo funcionan las fechas clave de tu tarjeta, las trampas psicológicas que disparan el gasto sin que lo notes, un método de autoauditoría mensual para detectar fugas de dinero antes de que se conviertan en deuda, y estrategias para aprovechar beneficios reales sin asumir riesgos financieros.
Cómo funciona tu tarjeta de crédito: fechas y conceptos que evitan deudas
Antes de aplicar cualquier estrategia, conviene entender la mecánica detrás de tu tarjeta. Conocer estos conceptos podría marcar la diferencia entre pagar intereses o no.
Fecha de corte y fecha de pago: por qué confundirlas cuesta dinero
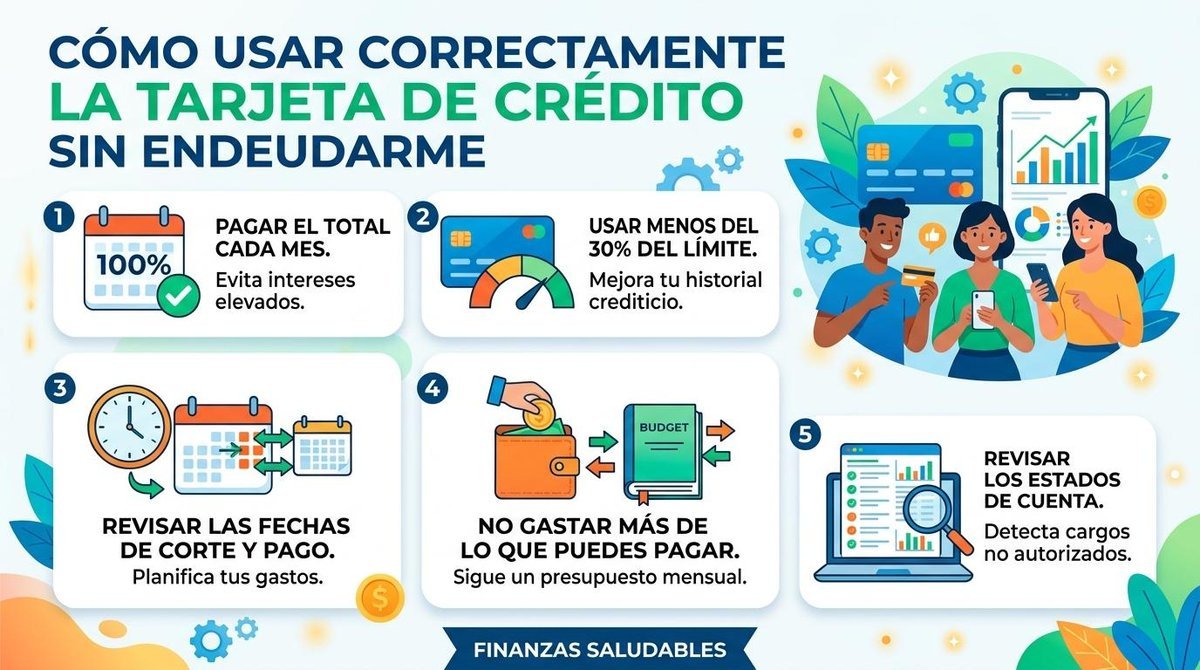
La fecha de corte es el día en que tu banco cierra el periodo de facturación y calcula todo lo que debes. La fecha de pago es el plazo máximo que tienes para liquidar ese saldo sin que se generen intereses, y suele estar entre 20 y 25 días después del corte.
Confundir ambas fechas es uno de los errores más comunes. Si pagas después de la fecha límite, el banco aplica intereses sobre el saldo pendiente, aunque sea por un solo día de retraso.
Ten en cuenta que si realizas una compra el día siguiente a tu fecha de corte, tendrás casi todo el periodo más los días de gracia para cubrir ese gasto sin costo adicional. Planear tus compras grandes al inicio del ciclo de facturación te da más tiempo de financiamiento sin pagar un peso extra.
Pago mínimo, pago total y pago para no generar intereses
El pago mínimo es la cantidad más baja que puedes abonar sin que el banco te reporte como moroso. Sin embargo, sobre el saldo restante sí se generan intereses, y con tasas anuales que en México pueden superar el 80%, la deuda crece de forma considerable mes a mes.
Algunos estados de cuenta en México muestran dos montos distintos: el pago total y el "pago para no generar intereses". Este segundo puede ser menor al total porque excluye compras a meses sin intereses que ya tienen su propio plan de pago. Revisar cuál aplica a tu situación evita confusiones al momento de pagar.
Lo más conveniente, en la mayoría de los casos, es liquidar el total del estado de cuenta. Si no es posible, cubrir al menos el monto para no generar intereses protege tu bolsillo del cargo más costoso.
Trampas psicológicas al usar tarjeta de crédito que disparan el endeudamiento
Los consejos financieros convencionales asumen que el problema es solo de información. Sin embargo, la forma en que el cerebro procesa los pagos con tarjeta juega un papel clave en el sobreendeudamiento.
El efecto de pago invisible: por qué gastas más con plástico
Investigaciones en comportamiento financiero han documentado que las personas tienden a gastar más cuando no ven salir el dinero de forma tangible. Al pagar con tarjeta, el cerebro no registra la pérdida con la misma intensidad que al entregar billetes, lo que reduce la fricción psicológica ante el gasto.
Este efecto se amplifica con compras en apps, suscripciones automáticas y pedidos de comida a domicilio, donde ni siquiera hay un momento de "deslizar la tarjeta". Los cargos se acumulan sin que exista una acción consciente de pago.
Una estrategia que puede contrarrestar este sesgo es registrar cada gasto con tarjeta en el momento en que ocurre, como si estuvieras sacando efectivo de tu cartera. Ese pequeño acto de anotarlo, ya sea en una app o en papel, reactiva la percepción del gasto real.
Meses sin intereses acumulados: la deuda que no ves venir
Las promociones a meses sin intereses son útiles cuando se usan con criterio, pero tienen una trampa silenciosa: cada compra diferida genera un pago mensual fijo que se suma a los anteriores. Si en un mes aceptas tres promociones distintas, el compromiso mensual acumulado puede ser alto sin que lo percibas como deuda.
El problema es que cada compra se ve pequeña de forma individual. Comprar una laptop a 12 meses, un electrodoméstico a 6 y ropa a 3 puede parecer manejable, pero la suma de esos pagos mensuales podría representar una parte importante de tu ingreso.
Antes de aceptar una nueva promoción a meses sin intereses, conviene sumar todos los pagos diferidos que ya tienes activos y calcular cuánto representan de tu ingreso mensual. Ese número es tu punto de partida real.
Método de autoauditoría mensual para usar tu tarjeta de crédito sin deudas
Revisar tus movimientos una vez al mes puede prevenir sorpresas en la fecha de pago y detectar patrones de gasto que se escapan en el día a día. El siguiente método toma pocos minutos y puede marcar una diferencia real en tu control financiero:
- Revisa tu estado de cuenta completo el día siguiente a tu fecha de corte, cuando ya refleja todos los movimientos del periodo cerrado.
- Clasifica cada gasto en dos categorías: necesario (alimentación, transporte, servicios) y prescindible (entretenimiento, compras por impulso, suscripciones que no usas).
- Suma todos tus pagos diferidos activos (los que están a meses sin intereses) y calcula qué porcentaje representan de tu ingreso mensual. Si superan el 20-25%, es señal de alerta.
- Compara el gasto total con tarjeta contra el presupuesto que habías asignado para el periodo. La diferencia entre ambos números te dice cuánto se desvió tu consumo real.
- Define un ajuste concreto para el siguiente ciclo: una suscripción que cancelar, un límite de gasto en una categoría o una compra diferida que no aceptarás hasta liquidar las actuales.
Este ejercicio no requiere herramientas sofisticadas. Con el estado de cuenta y una hoja de cálculo básica es suficiente para tener una imagen clara de tu situación antes de que los intereses entren en juego.
Cómo aprovechar los beneficios de tu tarjeta de crédito sin riesgo financiero
Una tarjeta de crédito bien gestionada no solo evita deudas, también puede ofrecer ventajas concretas. La clave está en usarlas a tu favor, no al revés.
Programas de recompensas y cashback: cuándo convienen
Los programas de puntos y cashback pueden representar un beneficio real, pero solo si no modifican tu patrón de gasto para obtenerlos. Hay personas que gastan más de lo planeado con el argumento de "acumular puntos", y al final pagan intereses que superan con creces el valor de cualquier recompensa.
La regla práctica es sencilla: usa la tarjeta para gastos que ya tenías contemplados en tu presupuesto y que podrías cubrir con efectivo. Si el gasto ya estaba planeado, el cashback o los puntos son un beneficio sin costo adicional. Si el gasto surge solo porque hay una promoción, el cálculo cambia.
Promociones a meses sin intereses con estrategia
Los meses sin intereses son una herramienta valiosa para compras planeadas de montos altos, como un refrigerador, un equipo de cómputo o el pago de un servicio anual. En esos casos, diferir el pago sin costo financiero tiene sentido.
Donde pierden su utilidad es en compras impulsivas o en artículos cuyo valor no justifica el compromiso mensual. Antes de aceptar cualquier promoción, el paso previo es revisar tu autoauditoría: ¿cuántos diferidos activos tienes ya? ¿El nuevo pago mensual cabe en tu presupuesto sin ajustes?
Para quienes buscan una herramienta que ayude a monitorear movimientos y llevar un registro de gastos desde el celular, apps como Mercado Pago permiten consultar el historial de transacciones y administrar el dinero desde un solo lugar, lo cual puede complementar la revisión mensual descrita antes. No es la única opción disponible, pero es un ejemplo de cómo la tecnología puede apoyar el control financiero cotidiano.
Qué hacer si ya tienes deudas con tarjeta de crédito en México
Muchas personas llegan a una situación de deuda sin haberlo planeado: una emergencia, un periodo de menor ingreso o simplemente la acumulación gradual de gastos que no se revisaron a tiempo.
Estas son algunas acciones concretas que podrías considerar:
- Prioriza la tarjeta con mayor tasa de interés. Destinar pagos adicionales a esa deuda primero reduce el costo total más que distribuir el dinero entre varias tarjetas.
- Contacta a tu institución financiera para negociar una reestructura. Muchos bancos en México ofrecen programas de reestructuración que pueden reducir la tasa o extender el plazo de pago.
- Evalúa la consolidación de deudas. Reunir varias deudas en un solo crédito con menor tasa puede simplificar el pago mensual y reducir el costo total.
- Revisa tu historial en el Buró de Crédito. Puedes solicitar un reporte gratuito una vez al año en buro.gob.mx para conocer tu situación real y detectar posibles errores en tu perfil crediticio.
- Acude a la Condusef. Esta institución ofrece orientación gratuita para personas con problemas de deuda y puede ayudarte a entender tus derechos frente a las instituciones financieras.
Salir de una deuda lleva tiempo y requiere ajustes reales en el presupuesto. No existe una fórmula que funcione igual para todas las situaciones, pero tomar acción con información clara es siempre mejor punto de partida que esperar.
Preguntas frecuentes sobre el uso de tarjeta de crédito sin endeudarte
¿Cuánto de mi límite de crédito es recomendable usar?
La referencia que manejan muchos asesores financieros es no superar el 30% del límite disponible. Mantenerse por debajo de ese porcentaje puede favorecer tu historial crediticio y reduce el riesgo de sobreendeudamiento. Sin embargo, no es una regla fija: lo que más importa es que el monto que uses sea uno que puedas cubrir en su totalidad al final del periodo.
¿Pagar solo el mínimo de la tarjeta afecta mi historial crediticio?
Pagar el mínimo evita que el banco te reporte como moroso, lo que protege tu historial en ese sentido. El problema es que sobre el saldo restante se generan intereses, y con el tiempo la deuda puede crecer de forma considerable aunque sigas pagando cada mes. Lo más conveniente es cubrir el total o, al menos, una cantidad superior al mínimo para reducir el saldo más rápido.
¿Es malo tener varias tarjetas de crédito al mismo tiempo?
No es malo por sí mismo: depende de cómo las administres. Tener más de una tarjeta puede diversificar beneficios y separar gastos por categoría, pero también multiplica las fechas de pago y los puntos donde puede perderse el control. Antes de solicitar una tarjeta adicional, vale la pena evaluar si las que ya tienes están bien gestionadas.
¿Conviene usar la tarjeta de crédito para compras del día a día?
Puede convenir si liquidas el total cada mes y aprovechas recompensas o cashback sobre gastos que ya tenías planeados. El riesgo está en que las compras pequeñas y frecuentes se acumulen sin que lo notes, sobre todo en categorías como comida, transporte o entretenimiento. Llevar un registro de cada gasto, aunque sea breve, ayuda a mantener la visibilidad sobre el total del periodo.
Mantener el control de tus finanzas personales es más manejable cuando tienes visibilidad sobre cada movimiento. Si quieres complementar la estrategia de autoauditoría mensual con una herramienta digital, la app de Mercado Pago te permite revisar tus transacciones y administrar tu dinero desde el celular en cualquier momento. Puede ser un apoyo de utilidad para quienes buscan centralizar su información financiera en un solo lugar.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT. CAT PROMEDIO 121.3% Sin IVA. Tasa Variable. Vigencia de la oferta al 5 de junio del 2025. Cálculo realizado el 5 de marzo de 2025. Tasa anual de interés promedio del 82.1%, comisión anual $0 Sin IVA.