
Solicitar una tarjeta de crédito 100% en línea en México consiste en elegir un emisor digital (banco, fintech o neobanco), completar un formulario con tus datos personales y financieros, autorizar la consulta en Buró de Crédito y recibir una respuesta, todo desde tu celular o computadora sin pisar una sucursal. El proceso varía según el emisor, pero los elementos centrales son los mismos.
En este artículo encontrarás los requisitos que suelen pedir los emisores, una guía para comparar tarjetas de crédito en línea antes de elegir, el proceso paso a paso de la solicitud, qué revisar en la oferta que te presenten y qué hacer si tu solicitud no se aprueba.
Requisitos para solicitar una tarjeta de crédito en línea en México
Antes de iniciar cualquier solicitud, conviene reunir la documentación y verificar que cumples con los criterios básicos. Esto puede ahorrarte tiempo y evitar rechazos innecesarios.
Documentos que necesitas tener a la mano
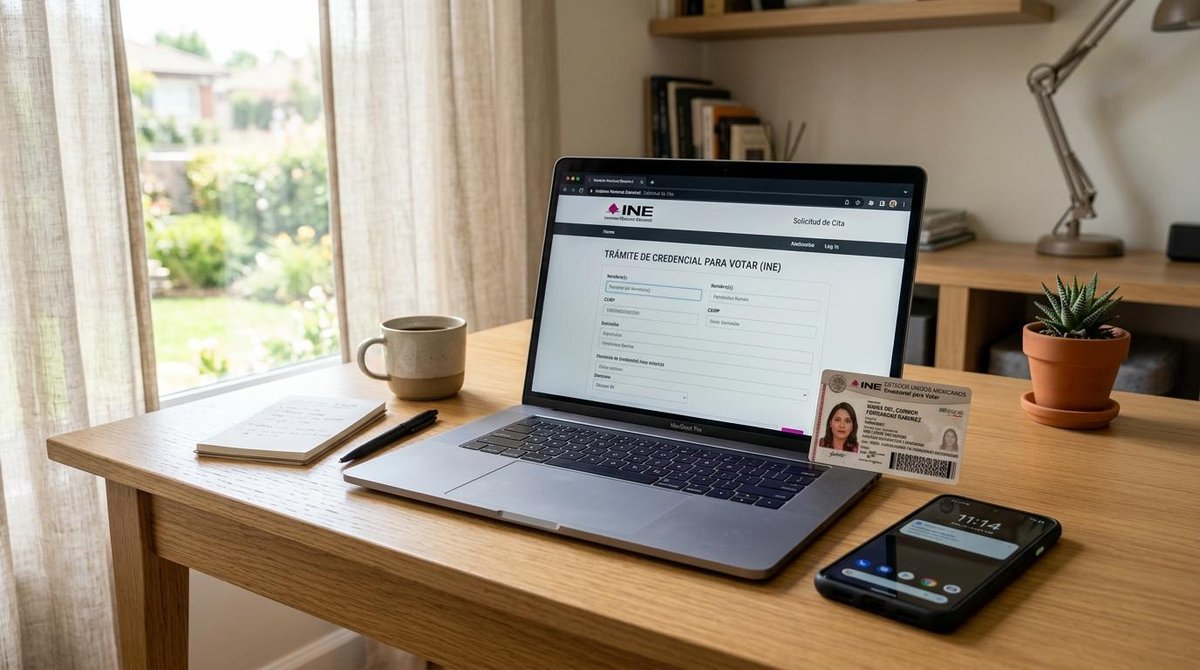
Los documentos que piden los emisores digitales en México varían, pero hay un conjunto base que aparece con regularidad. Tener estos archivos listos, ya sea en foto o PDF, agiliza el proceso:
- INE vigente: es el documento de identidad oficial más solicitado. Algunos emisores también aceptan pasaporte.
- RFC: lo necesitan para efectos fiscales. Si no lo tienes, puedes obtenerlo en el portal del SAT.
- CURP: en algunos casos se solicita de forma adicional al RFC.
- Comprobante de domicilio: recibo de luz, agua, teléfono o estado de cuenta bancario con no más de tres meses de antigüedad.
- Comprobante de ingresos: puede ser un estado de cuenta bancario, recibos de nómina o una declaración anual para quienes trabajan de forma independiente.
No todos los emisores piden los mismos documentos. Algunas fintechs han reducido sus requisitos al mínimo y solo solicitan INE y una selfie para iniciar.
Criterios de elegibilidad que evalúan los emisores
Además de los documentos, los emisores revisan que la persona solicitante cumpla con ciertas condiciones. Los más comunes son:
- Edad mínima de 18 años y residencia en México.
- Historial crediticio en Buró de Crédito: un historial positivo mejora las probabilidades de aprobación y puede influir en la línea de crédito asignada.
- Ingresos mínimos: cada emisor define su propio umbral. Algunos no publican este dato de forma abierta.
- Sin historial previo: varias fintechs y neobancos en México ofrecen tarjetas diseñadas para quienes están comenzando a construir su historial crediticio.
Cómo comparar tarjetas de crédito en línea antes de solicitarlas
El indicador más útil para comparar tarjetas de crédito en línea es el CAT (Costo Anual Total). Este porcentaje integra la tasa de interés, comisiones y otros cargos en un solo número, lo que permite comparar productos distintos en igualdad de condiciones. Cuanto más bajo sea el CAT, menor será el costo del financiamiento.
Más allá del CAT, estos son los criterios que conviene revisar antes de elegir:
- Tasa de interés anual: el porcentaje que se cobra sobre el saldo que no se liquida al corte.
- Anualidad: algunos emisores la cobran, otros no. Verifica si aplica desde el primer año o solo a partir del segundo.
- Comisiones por disposición de efectivo: retirar dinero con una tarjeta de crédito suele tener un costo adicional.
- Cashback o programa de recompensas: es un beneficio real, pero no debe ser el criterio principal si el CAT es alto.
- Límite de crédito inicial: algunas tarjetas comienzan con líneas bajas que pueden aumentar con el uso responsable.
- Aceptación internacional: útil si realizas compras en sitios extranjeros o viajas con frecuencia.
Antes de aceptar cualquier oferta, revisa la carátula del producto financiero. Este documento resume las condiciones clave del crédito y es obligatorio por regulación en México. Si el emisor no lo presenta, es una señal de alerta.
Paso a paso para solicitar tu tarjeta de crédito 100% en línea
El proceso de solicitud en línea sigue una estructura similar entre los distintos emisores digitales en México. Estos son los pasos generales:
- Elige el emisor y la tarjeta que se ajuste a tu perfil y necesidades, con base en los criterios de comparación anteriores.
- Descarga la app o ingresa al sitio web oficial del emisor. Verifica que sea el canal oficial antes de ingresar cualquier dato.
- Crea una cuenta o regístrate con tu correo electrónico y una contraseña segura.
- Completa el formulario de solicitud con tus datos personales, ocupación e ingresos mensuales.
- Autoriza la consulta en Buró de Crédito. Este paso es obligatorio y el emisor debe informarte antes de realizarla.
- Sube fotografías de tu INE por ambos lados y una selfie para la verificación de identidad.
- Espera la respuesta. Puede ser inmediata o tardar entre uno y cinco días hábiles, según el emisor.
- Revisa la oferta de crédito (línea asignada, tasa de interés y CAT) antes de aceptar.
En el caso de apps como Mercado Pago, quienes ya tienen una cuenta activa con historial de uso pueden completar la solicitud de tarjeta de crédito en pocos pasos dentro de la misma app. Esto no significa que sea la única alternativa, sino un ejemplo de cómo el ecosistema digital ha reducido los tiempos del trámite.
Qué revisar en la oferta de crédito antes de aceptarla
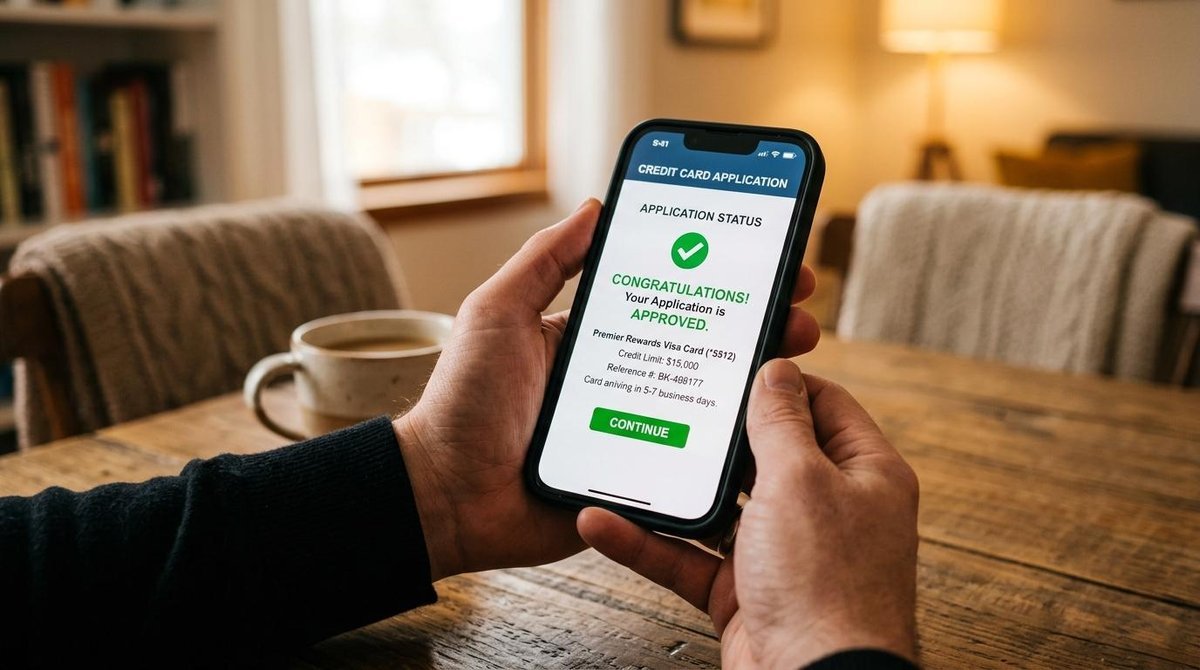
Cuando el emisor aprueba tu solicitud, te presenta una oferta con las condiciones específicas de tu crédito. Esta oferta es personalizada: la línea de crédito asignada, la tasa de interés, el CAT, la fecha de corte y la fecha límite de pago pueden variar respecto a lo que viste en la publicidad del producto.
Cada uno de estos datos tiene un impacto concreto en tu bolsillo. La fecha de corte determina el período que se factura; la fecha límite de pago indica hasta cuándo puedes liquidar sin generar intereses. Si pagas el total antes de esa fecha, no se generan cargos por financiamiento. Si solo pagas el mínimo, los intereses se acumulan sobre el saldo restante y el costo real del crédito puede ser mucho mayor al que imaginabas.
Antes de aceptar, calcula cuánto pagarías de intereses si llevaras un saldo promedio mensual con esa tasa. Si la oferta no se ajusta a lo que buscas, es completamente válido rechazarla. El rechazo de una oferta no afecta tu historial crediticio de la misma forma que un incumplimiento de pago.
Qué hacer si rechazan tu solicitud de tarjeta de crédito en línea
Un rechazo no es el fin del camino. Las razones más comunes incluyen un historial crediticio negativo (pagos atrasados o deudas sin liquidar), ingresos que no alcanzan el umbral del emisor, errores en los datos ingresados durante la solicitud o poco tiempo de historial en Buró de Crédito.
El primer paso tras un rechazo es consultar tu reporte de Buró de Crédito. Puedes hacerlo de forma gratuita una vez al año en burodecredito.com.mx. Ahí puedes verificar si hay información incorrecta que esté afectando tu perfil y, en caso de encontrar errores, iniciar un proceso de aclaración ante el propio Buró.
Si el rechazo se debe a la ausencia de historial crediticio, las tarjetas garantizadas son una alternativa viable. Funcionan con un depósito como garantía y permiten construir un historial positivo con el uso cotidiano. Algunas fintechs en México ofrecen este tipo de productos con requisitos accesibles. Además, conviene esperar al menos tres meses antes de volver a solicitar una tarjeta en otro emisor.
Preguntas frecuentes sobre tarjetas de crédito en línea
¿Es seguro solicitar una tarjeta de crédito por internet?
Sí, siempre que el emisor esté regulado en México. Los bancos y fintechs con licencia utilizan cifrado de datos y protocolos de seguridad para proteger tu información. Antes de ingresar cualquier dato, verifica que la institución esté registrada ante la CNBV o la CONDUSEF, y que accedas desde el sitio web o app oficial. Nunca compartas tus datos por enlaces que lleguen por redes sociales o mensajes no solicitados.
¿Cuánto tarda la aprobación de una tarjeta de crédito en línea?
Depende del emisor. Algunas apps dan respuesta en minutos; otros bancos tradicionales pueden tardar entre uno y cinco días hábiles. Los pasos que más tiempo consumen son la verificación de identidad y la consulta en Buró de Crédito. Si la respuesta es inmediata y el proceso es completamente digital, la tarjeta virtual podría estar disponible ese mismo día para compras en línea.
¿Puedo solicitar una tarjeta de crédito en línea sin historial crediticio?
Sí. Existen tarjetas diseñadas para personas que están comenzando a construir su historial, incluyendo opciones garantizadas y productos de fintechs con criterios de aprobación más accesibles. El uso responsable de estas tarjetas genera un historial positivo en Buró de Crédito que abre puertas a mejores productos en el futuro.
¿Qué diferencia hay entre una tarjeta de crédito digital y una física?
La tarjeta digital se genera al momento de la aprobación y se puede usar de inmediato para compras en línea o pagos sin contacto desde el celular. La tarjeta física se envía al domicilio registrado y permite realizar compras en comercios presenciales que no aceptan pagos digitales. La mayoría de los emisores ofrecen ambas versiones con la misma línea de crédito asignada.
Quienes buscan una opción dentro del ecosistema de apps financieras en México pueden explorar la Tarjeta de Crédito de Mercado Pago, que se solicita desde la app sin necesidad de acudir a una sucursal. Como cualquier otra alternativa digital, conviene revisar su CAT, tasa de interés y condiciones antes de tomar una decisión. La app de Mercado Pago está disponible para iOS y Android, y el proceso de solicitud se integra con la cuenta existente del usuario.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT. CAT PROMEDIO 121.3% Sin IVA. Tasa Variable. Vigencia de la oferta al 5 de junio del 2025. Cálculo realizado el 5 de marzo de 2025. Tasa anual de interés promedio del 82.1%, comisión anual $0 Sin IVA.