
Armar un fondo de emergencia para tu negocio implica tres acciones concretas: calcular tus gastos operativos fijos mensuales, decidir cuántos meses de respaldo necesitas (entre 3 y 6 como punto de partida) y destinar un porcentaje constante de tus ganancias netas a una cuenta separada de la operativa. No existe un monto universal; el número correcto depende del perfil de riesgo de tu negocio, y por eso el primer paso es un diagnóstico, no una calculadora.
A lo largo de este artículo encontrarás cómo distinguir un fondo de emergencia empresarial de uno personal, un marco para identificar las vulnerabilidades reales de tu negocio antes de definir el monto, los pasos para calcular tu reserva con cifras concretas, estrategias para construirla cuando los márgenes son ajustados y los criterios para saber cuándo usar ese dinero y cuándo no tocarlo.
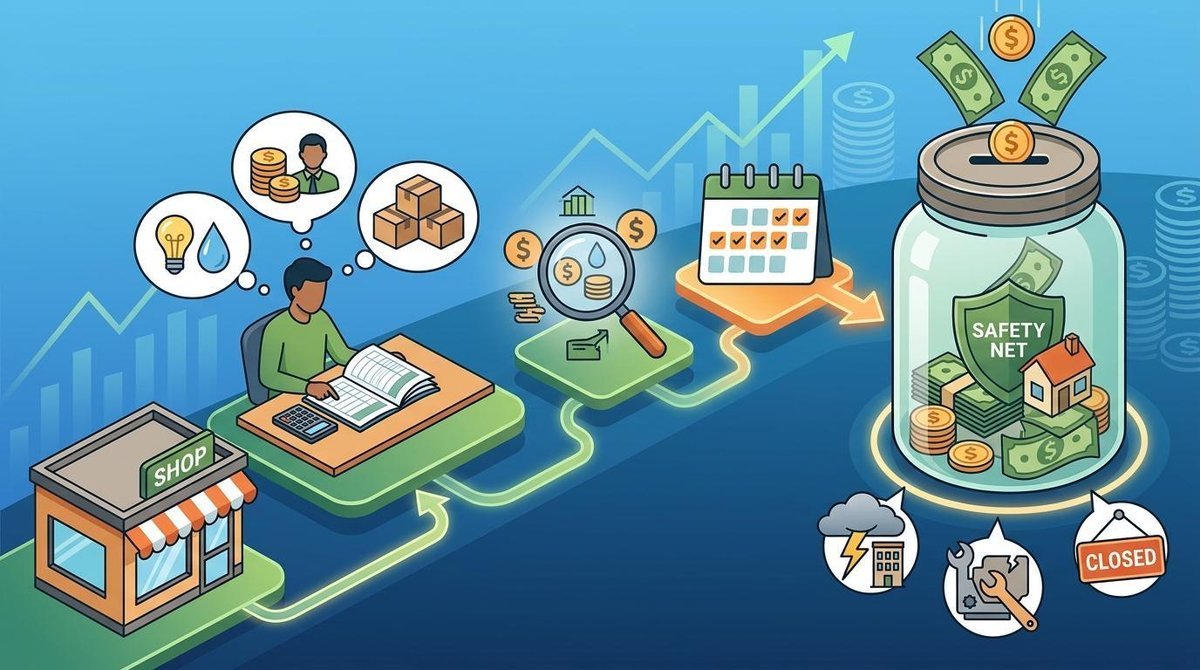
Qué es un fondo de emergencia empresarial y por qué difiere del personal
Un fondo de emergencia para negocios es una reserva de dinero destinada a cubrir gastos operativos ante imprevistos: una caída abrupta de ventas, una reparación urgente de equipo, un retraso en cobros o una crisis externa que afecte el flujo de efectivo. No es un fondo de inversión ni un capital de expansión; su único propósito es mantener el negocio en pie mientras se resuelve el problema.
La diferencia con un fondo de emergencia personal es sustancial. El personal cubre gastos de vida: renta del hogar, comida, salud. El empresarial, en cambio, debe garantizar nómina, renta del local, pagos a proveedores, servicios y obligaciones fiscales, todos compromisos que no esperan y que pueden generar consecuencias legales o contractuales si no se cumplen.
El monto y la urgencia de construir este fondo varían según el tipo, tamaño y modelo de negocio. Un negocio con ingresos estables y pocos gastos fijos tiene un perfil distinto al de uno con ventas estacionales y una planta de personal amplia. Antes de hablar de cifras, conviene entender en qué categoría cae el tuyo.
Diagnóstico de vulnerabilidades: qué tan expuesto está tu negocio
Antes de calcular cuánto necesitas ahorrar, vale la pena hacer un diagnóstico honesto de las vulnerabilidades de tu operación. Este paso es el que suele omitirse, y es también el que determina si un fondo de 3 meses será suficiente o si necesitas apuntar a 6 meses o más.
Estas son las señales que indican mayor exposición al riesgo:
- Ingresos estacionales o irregulares: si tus ventas se concentran en ciertos meses del año, los meses bajos pueden comprometer el flujo de efectivo sin previo aviso.
- Dependencia de pocos clientes: cuando dos o tres clientes representan más del 50% de tu facturación, perder uno puede afectar tu operación de forma inmediata.
- Gastos fijos altos e inamovibles: nómina, renta de local y contratos de servicios que no se pueden reducir en el corto plazo son una carga constante, independientemente de cómo vayan las ventas.
- Ausencia de seguros o coberturas: sin un seguro de equipo, de responsabilidad civil o de interrupción de negocio, cualquier siniestro sale del bolsillo del negocio.
- Deudas activas con pagos mensuales comprometidos: créditos, arrendamientos financieros o préstamos que ya consumen parte del flujo mensual reducen el margen de maniobra ante un imprevisto.
Entre más señales identifiques en tu negocio, mayor debería ser tu fondo de emergencia. Un negocio con tres o más de estas características debería apuntar a seis meses de cobertura o incluso más. Uno con un perfil de bajo riesgo puede comenzar con tres meses como meta inicial. Este diagnóstico es la base sobre la que se construye el cálculo del siguiente paso.
Cómo calcular el monto de tu fondo de emergencia paso a paso
Calcular el monto adecuado del fondo requiere datos concretos de tu negocio, no una cifra genérica. Estos tres pasos te ayudan a llegar a un número realista y adaptado a tu situación.
Identifica tus gastos fijos mensuales
El punto de partida es saber con exactitud cuánto cuesta mantener tu negocio operando cada mes, sin contar las ventas. Los rubros que debes incluir son:
- Nómina y pagos a colaboradores
- Renta del local o espacio de trabajo
- Servicios (electricidad, agua, internet, telefonía)
- Pagos a proveedores esenciales
- Impuestos y cuotas al IMSS
- Seguros vigentes
- Cuotas de créditos o arrendamientos activos
Por ejemplo, si tu nómina mensual es de $25,000 pesos, la renta del local de $8,000, los servicios de $3,000 y los proveedores esenciales de $10,000, tu base de gastos fijos mensuales ronda los $46,000 pesos. Este número es tu unidad de medida para el fondo.
Define cuántos meses de respaldo necesitas
La recomendación de referencia es entre 3 y 6 meses de gastos fijos, pero ese rango debe ajustarse con base en el diagnóstico de la sección anterior. Un negocio con ingresos estables, pocos gastos fijos y clientes diversificados puede arrancar con 3 meses. Uno con ingresos estacionales o alta dependencia de pocos clientes debería apuntar a 6 meses desde el inicio.
Siguiendo el ejemplo anterior: con $46,000 pesos de gastos fijos mensuales, un fondo de 3 meses equivale a $138,000 pesos y uno de 6 meses a $276,000 pesos. Estos son tus rangos objetivo.
Establece tu meta y divídela en metas parciales
Una vez que tienes el monto total, el siguiente paso es dividirlo en metas mensuales alcanzables. La recomendación es destinar entre el 5% y el 15% de tus ganancias netas al fondo de forma constante.
Si tus ganancias netas mensuales son de $20,000 pesos y destinas el 10%, estarás aportando $2,000 pesos al mes. A ese ritmo, alcanzarías un fondo de 3 meses ($138,000 pesos) en aproximadamente 69 meses, lo cual puede parecer mucho. Por eso conviene complementar con las estrategias de la siguiente sección: ingresos extraordinarios, recortes en gastos variables y metas parciales que mantengan la motivación.
Estrategias para construir el fondo sin afectar tu operación diaria
Construir una reserva cuando los márgenes son ajustados no requiere grandes sacrificios de golpe, sino constancia en acciones pequeñas. El secreto está en diseñar un sistema que funcione de forma automática, antes de que el dinero llegue a la cuenta operativa.
Estas son las estrategias más efectivas para avanzar sin comprometer la operación:
- Preahorro automático: el mismo día que entran ingresos al negocio, programa una transferencia al fondo. Ahorrar lo que "sobra" al final del mes suele resultar en que no sobra nada.
- Revisión de gastos variables: identifica qué gastos no son esenciales para la operación y recórtalos de forma temporal. Suscripciones, servicios premium o compras postergables son candidatos naturales.
- Canalizar ingresos extraordinarios: las ventas de temporada alta, la liquidación de inventario obsoleto o un pago atrasado que finalmente llegó son oportunidades para acelerar el crecimiento del fondo sin tocar el flujo regular.
- Cuenta separada e intocable: guardar el fondo en la misma cuenta operativa es la forma más segura de gastarlo sin darse cuenta. Una cuenta distinta, sin tarjeta asociada al gasto diario, crea una barrera psicológica y práctica.
En este punto, contar con herramientas que permitan separar el dinero puede marcar la diferencia. Por ejemplo, la app de Mercado Pago permite tener saldos diferenciados y programar movimientos, lo que puede ayudar a quienes buscan una opción accesible para gestionar su fondo de emergencia sin complicaciones adicionales. No es la única alternativa, pero es una opción a considerar si ya usas la app para otras operaciones del negocio.
El fondo crece con constancia, no con un solo depósito grande. Cada aportación, por pequeña que sea, acerca el negocio a una posición más sólida frente a los imprevistos.
Cuándo usar tu fondo de emergencia y cuándo no tocarlo
Tener el fondo disponible no significa que deba usarse ante cualquier dificultad. Definir criterios claros antes de que llegue la emergencia evita decisiones impulsivas en momentos de presión.
Situaciones en las que sí conviene usar el fondo:
– Una caída abrupta de ingresos que impida cubrir nómina o renta en el mes en curso
– La reparación urgente de un equipo esencial para la operación (maquinaria, refrigeración, sistemas de cómputo)
– Una emergencia que paralice parcial o totalmente el negocio
– Una obligación fiscal o legal inesperada con fecha límite
Situaciones en las que el fondo no debe tocarse:
– Una oportunidad de inversión o expansión del negocio, por atractiva que parezca
– Compras de activos que pueden postergarse sin afectar la operación inmediata
– Gastos que el flujo regular del mes puede cubrir con un ajuste menor
– Cubrir deudas antiguas que no representan una amenaza operativa inmediata
Después de usar el fondo, la prioridad debe ser su reposición. Destinar el mismo porcentaje de ganancias —o uno mayor durante algunos meses— hasta recuperar el monto objetivo es parte del ciclo de salud financiera del negocio. Un fondo usado y no repuesto deja el negocio tan expuesto como si nunca hubiera existido.
Preguntas frecuentes sobre el fondo de emergencia para negocios
¿Cuánto dinero debe tener un fondo de emergencia para un negocio?
Se recomienda cubrir entre 3 y 6 meses de gastos operativos fijos. El monto exacto depende del perfil de riesgo: negocios con ingresos estacionales, alta dependencia de pocos clientes o gastos fijos elevados deberían apuntar al extremo superior del rango.
¿En qué se diferencia un fondo de emergencia personal de uno empresarial?
El fondo personal cubre gastos de vida como renta del hogar, alimentación y salud. El empresarial está diseñado para sostener la operación: nómina, pagos a proveedores, renta del local, impuestos y servicios del negocio. Son reservas con propósitos distintos y no deben mezclarse.
¿Puedo empezar un fondo de emergencia si mi negocio tiene márgenes bajos?
Sí. Lo más relevante es comenzar con un porcentaje pequeño, incluso el 5% de las ganancias netas mensuales. La constancia tiene más peso que el monto inicial; un fondo que crece de forma gradual es infinitamente más útil que uno que nunca arranca porque "no hay suficiente".
¿Dónde conviene guardar el fondo de emergencia de mi negocio?
En una cuenta separada de la cuenta operativa, con disponibilidad inmediata. Conviene evitar instrumentos de inversión con plazos fijos o con riesgo de pérdida de capital, ya que el fondo debe estar disponible en el momento en que se necesite, sin restricciones.
Si buscas una herramienta para separar el dinero del fondo de tu cuenta operativa, la app de Mercado Pago te permite tener saldos diferenciados y gestionar tus movimientos desde el celular. Puede ser un punto de partida accesible para quienes ya operan con la app y quieren dar ese primer paso hacia una reserva financiera más organizada.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh