
El CAT (Costo Anual Total) es un porcentaje anual que reúne todos los costos de un crédito en una sola cifra: intereses, comisiones, seguros y otros cargos asociados. El Banco de México establece la metodología para calcularlo y obliga a todas las instituciones financieras a mostrarlo en su publicidad.
En este artículo encontrarás qué elementos componen el CAT, la diferencia entre el CAT informativo que aparece en anuncios y el costo real que cada persona termina pagando, cómo varía según los hábitos de pago y qué considerar al comparar tarjetas de crédito.
Qué incluye el CAT de una tarjeta de crédito
El CAT no es solo la tasa de interés: agrupa varios costos que, por separado, podrían pasar desapercibidos. Conocer cada componente te permite identificar de dónde viene el peso real del financiamiento.
Tasa de interés anual
La tasa de interés anual es el porcentaje que la institución financiera cobra sobre el saldo que no se liquida al final del periodo. Es el componente más visible del CAT y, en muchos casos, el más significativo en términos de peso dentro del cálculo.
Sin embargo, no es el único factor que determina cuánto cuesta usar una tarjeta de crédito. Dos tarjetas con la misma tasa de interés pueden tener costos totales muy distintos una vez que se suman los demás cargos.
Comisiones y cargos recurrentes
Las comisiones recurrentes son cargos que la institución aplica con independencia de si se generan intereses o no. Entre las más comunes se encuentran la anualidad, la comisión por disposición de efectivo, la comisión por falta de uso y los gastos de cobranza en caso de atraso.
Cada uno de estos cargos se integra al cálculo del CAT. Por eso, una tarjeta sin anualidad puede resultar más conveniente que otra con tasa de interés menor pero con comisión anual elevada, dependiendo del uso que se le dé.
Seguros y otros costos asociados
Algunas tarjetas incluyen seguros obligatorios (de vida, de fraude u otros) cuyo costo forma parte del financiamiento aunque no siempre se mencione de forma destacada. El IVA que se aplica sobre intereses y comisiones también se refleja en el cálculo del CAT.
Conocer estos costos adicionales ayuda a entender por qué el CAT puede ser bastante mayor que la tasa de interés que aparece en el frente de la publicidad.
CAT informativo y CAT real: por qué no son lo mismo
El porcentaje que ves en la publicidad de una tarjeta de crédito y el costo que terminas pagando pueden ser muy diferentes. Entender esa distinción es clave para no llevarte sorpresas.
Qué es el CAT informativo que aparece en la publicidad
El CAT informativo se calcula con supuestos estandarizados que define el Banco de México: un nivel de uso promedio, pagos parciales y un gasto constante a lo largo del año. Todas las instituciones financieras en México están obligadas a mostrarlo en su publicidad y en los contratos.
Ese porcentaje sirve como punto de comparación entre productos, no como una proyección exacta de lo que pagará cada persona. Su valor está en que permite poner a todos los productos bajo las mismas condiciones hipotéticas para evaluarlos de forma justa.
Cómo tus hábitos de pago definen el CAT real
El CAT real es el costo efectivo que cada persona enfrenta según la forma en que usa su tarjeta. Tres perfiles ilustran bien cómo el mismo producto puede tener costos totales muy distintos:
- Perfil totalero: quien paga el saldo completo antes de la fecha límite cada mes no genera intereses. Su CAT real podría ser mucho menor al informativo, ya que el único costo relevante sería la anualidad u otras comisiones fijas.
- Perfil de pago mínimo: quien abona solo el mínimo mes con mes acumula intereses sobre el saldo restante de forma continua. El costo tendería a elevarse de manera considerable con el paso del tiempo, llevando el CAT real muy por encima del informativo.
- Perfil con disposiciones de efectivo: retirar dinero con la tarjeta de crédito activa comisiones adicionales que se suman a los intereses, los cuales suelen comenzar a correr desde el momento de la disposición. Esto incrementa aún más el costo total.
El CAT informativo no cambia; el CAT real sí, y lo hace en función de cada decisión de pago. Esa es la razón por la que el mismo producto puede resultar muy conveniente para una persona y muy costoso para otra.
Diferencia entre el CAT y la tasa de interés de una tarjeta de crédito
La tasa de interés refleja solamente el costo del dinero prestado sobre el saldo no pagado. El CAT, en cambio, suma todos los demás cargos: comisiones, seguros, IVA y cualquier otro costo asociado al crédito.
Por ejemplo: dos tarjetas podrían tener la misma tasa de interés anual, pero si una cobra anualidad y la otra no, sus CAT serán distintos. Quien elija basándose solo en la tasa podría pagar más en la práctica por no haber considerado ese cargo adicional.
El CAT funciona como una especie de etiqueta de precio total del crédito. Comparar únicamente tasas de interés es como comparar el precio de dos productos sin ver si uno incluye cargos de envío y el otro no.
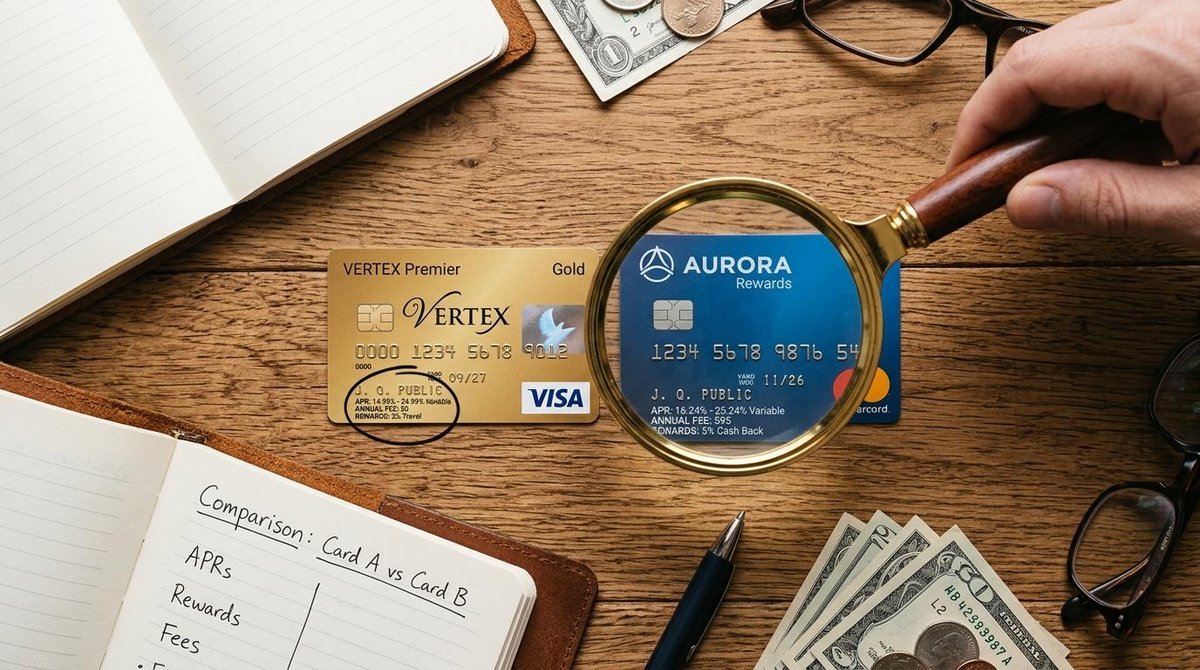
Cómo interpretar el CAT al comparar tarjetas de crédito
Tener el dato del CAT es un buen punto de partida, pero interpretarlo bien requiere contexto. No se trata solo de buscar el número más bajo.
Qué considerar además del porcentaje
Un CAT bajo no garantiza que una tarjeta sea la mejor opción para todas las personas. Si la tarjeta no se ajusta a los hábitos de quien la usa, el costo real podría superar al de una opción con CAT un poco más alto pero con beneficios que sí se aprovechan.
Conviene revisar si los programas de recompensas, los meses sin intereses en ciertos comercios u otros beneficios compensan una diferencia en el CAT. El Banco de México pone a disposición una calculadora de CAT que permite estimar el costo bajo condiciones más cercanas al uso personal, y puede ser un buen recurso antes de tomar una decisión.
Errores frecuentes al evaluar el CAT
Algunos errores comunes llevan a comparaciones que no reflejan la realidad:
- Comparar el CAT de tarjetas de categorías distintas, como una clásica frente a una premium, sin considerar que sus estructuras de costos y beneficios son diferentes.
- Asumir que el CAT informativo refleja lo que se pagará en la práctica, sin tomar en cuenta los hábitos de pago propios.
- Fijarse solo en la tasa de interés e ignorar comisiones como la anualidad o el cargo por falta de uso.
- No revisar si la tarjeta cobra comisión por no alcanzar un nivel mínimo de consumo mensual.
Antes de elegir una tarjeta, vale la pena hacer una lectura honesta del propio perfil financiero: con qué frecuencia se usará, si se pagará el saldo total cada mes y qué tipo de compras se harán con ella.
Cómo reducir el CAT real que pagas por tu tarjeta de crédito
La forma más efectiva de reducir el CAT real es pagar el saldo total antes de la fecha límite cada periodo. Al hacerlo, los intereses no se generan y el único costo que queda es el de las comisiones fijas, lo que puede llevar el costo efectivo a un nivel muy por debajo del CAT informativo.
Las disposiciones de efectivo con tarjeta de crédito conviene evitarlas cuando sea posible, ya que activan comisiones adicionales y generan intereses desde el primer día, sin periodo de gracia. Revisar si la anualidad de la tarjeta se compensa con los beneficios reales que se aprovechan también puede marcar una diferencia en el costo total anual.
Contar con una app que ayude a monitorear gastos, fechas de corte y pagos puede ser un apoyo valioso para mantener el control. Por ejemplo, la app de Mercado Pago permite llevar un registro de movimientos y programar pagos, lo que puede contribuir a no perder fechas clave y evitar cargos por mora.
Preguntas frecuentes sobre el CAT de una tarjeta de crédito
¿Quién regula el CAT en México?
El Banco de México establece la metodología oficial para calcular el CAT y todas las instituciones financieras están obligadas a mostrarlo en su publicidad y contratos. La Condusef también supervisa que se cumpla esta obligación y pone a disposición comparativos de productos financieros para facilitar la toma de decisiones.
¿El CAT incluye el IVA?
El CAT informativo que aparece en publicidad suele mostrarse sin IVA, como lo indica la regulación. Sin embargo, al momento de calcular el costo real, el IVA se aplica sobre intereses y comisiones, lo que eleva el monto final. Al comparar productos, conviene verificar si el porcentaje mostrado incluye o no el IVA para hacer una comparación justa.
¿Puede cambiar el CAT de mi tarjeta con el tiempo?
Sí. Muchas tarjetas de crédito tienen tasa de interés variable, que se ajusta según indicadores de referencia como la TIIE. Cambios en comisiones o en los seguros incluidos también pueden modificar el CAT. Por eso, revisar el estado de cuenta con regularidad y estar al tanto de las actualizaciones del contrato permite detectar variaciones a tiempo.
¿Qué CAT se considera alto o bajo en tarjetas de crédito en México?
Los rangos varían según la categoría de la tarjeta. En tarjetas clásicas, el CAT puede ir de menos del 20% a más del 100% sin IVA, según datos de Condusef y Banco de México. Lo más relevante no es buscar un número "bueno", sino comparar tarjetas de la misma categoría y considerar el perfil de uso personal para determinar cuál representa el menor costo real.
Tomar el control de las finanzas personales empieza por entender los instrumentos que se usan. Conocer el CAT de tu tarjeta de crédito es un paso importante, pero combinarlo con buenos hábitos de pago y herramientas de seguimiento puede marcar una diferencia real en lo que terminas pagando cada año. La app de Mercado Pago podría ser un punto de partida para llevar ese registro y mantener visibilidad sobre tus gastos y fechas de pago.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh