
Para elegir tu primera tarjeta de crédito en México, conviene evaluar tres aspectos clave antes de solicitar cualquier producto: el costo total (que incluye CAT, anualidad y comisiones), los beneficios que ofrece según tus hábitos de consumo y tu capacidad real de pago cada mes. La opción que mejor funciona depende del perfil financiero de cada persona y del uso que le piensa dar.
En este artículo encontrarás un ejercicio de autodiagnóstico financiero para definir tu perfil antes de comparar, los criterios más relevantes para evaluar opciones con objetividad, señales concretas que indican cuándo una tarjeta no conviene y los errores más comunes al usar la primera tarjeta de crédito.
Tu perfil financiero: el primer paso antes de elegir una tarjeta de crédito
Antes de comparar productos, conviene hacer un ejercicio de autoconocimiento financiero. Este paso previo podría ahorrarte costos innecesarios y frustraciones a futuro.
Cuánto ganas, cuánto gastas y cuánto podrías pagar cada mes
El punto de partida es calcular tu capacidad de pago real: lo que te queda después de restar tus gastos fijos y variables a tus ingresos mensuales. Ese número define el límite de crédito que tiene sentido manejar.
Una referencia útil es la regla del 30%: destinar a deudas no más del 30% de tus ingresos. Si ganas $10.000 al mes, el total de tus compromisos crediticios no debería superar $3.000 mensuales. Tener este cálculo claro antes de solicitar una tarjeta te ayuda a evitar un límite de crédito que en papel parece atractivo, pero que en la práctica podría generar problemas.
Define para qué quieres la tarjeta de crédito
El propósito con el que solicitas una tarjeta determina el tipo de producto que conviene buscar. No es lo mismo querer una tarjeta para emergencias que para comprar a meses sin intereses, construir historial crediticio o acceder a recompensas.
- Para emergencias: conviene una tarjeta con tasa baja y sin comisiones por no uso.
- Para compras a meses sin intereses (MSI): revisar qué establecimientos participan y en qué condiciones.
- Para construir historial crediticio: una tarjeta básica o garantizada puede ser el mejor punto de partida.
- Para recompensas: evaluar si el nivel de gasto mensual justifica los beneficios.
Definir este propósito antes de comparar opciones ahorra tiempo y reduce la posibilidad de elegir un producto que no se adapte a tu realidad.
Criterios para comparar tarjetas de crédito en México
Una vez que tienes claro tu perfil, es momento de poner las opciones sobre la mesa y compararlas con criterios objetivos.
Costo Anual Total (CAT): la cifra que resume todo
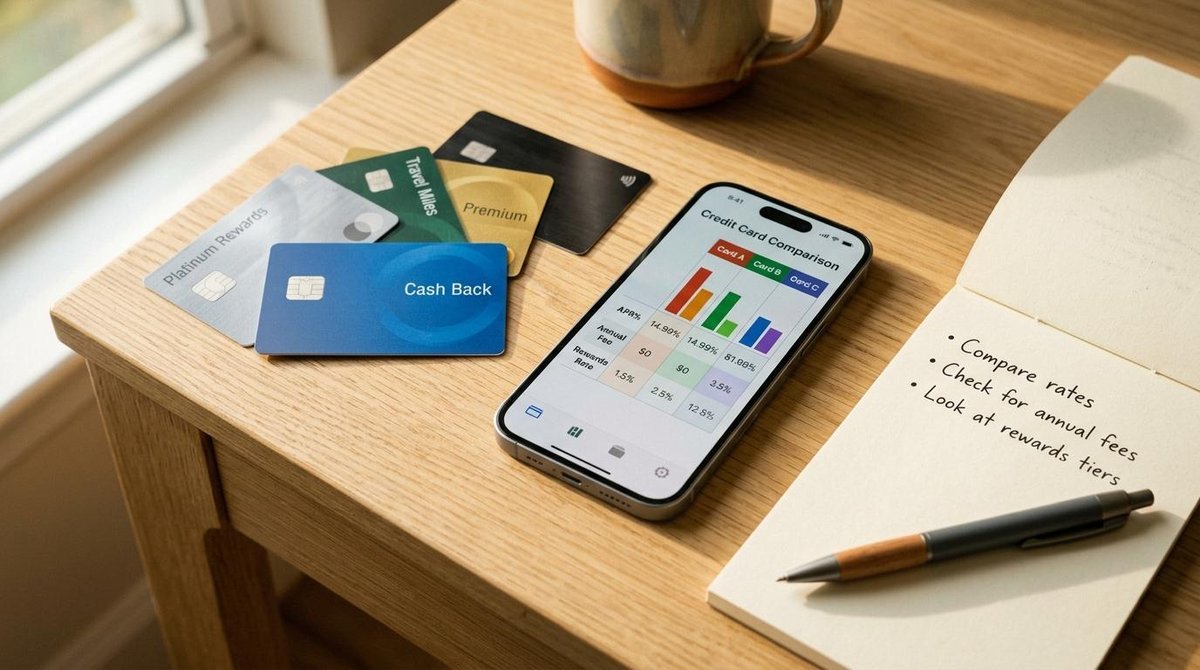
El CAT (Costo Anual Total) es el indicador más completo para comparar tarjetas de crédito. Integra en un solo porcentaje la tasa de interés, la anualidad y las comisiones principales, lo que permite hacer una comparación justa entre productos distintos.
La Condusef publica comparativos de CAT entre tarjetas de crédito de diferentes instituciones, lo que facilita la revisión sin tener que buscar cada producto por separado. Un CAT más bajo no siempre significa la mejor opción, pero es una señal de que el costo total del crédito es menor.
Anualidad y comisiones que podrías pasar por alto
La anualidad es el cobro que hace el banco por tener la tarjeta activa durante un año. Algunas instituciones la exentan si se alcanza un monto mínimo de compras mensual; otras la cobran sin condiciones. Antes de aceptar, conviene verificar si ese mínimo es alcanzable con tu nivel de gasto habitual. Hay comisiones que suelen pasar desapercibidas al inicio:
- Disposición de efectivo: usar la tarjeta en cajero automático tiene un costo elevado en la mayoría de los casos.
- Pago tardío: si no pagas antes de la fecha límite, se genera una comisión adicional.
- Por no uso: algunas tarjetas cobran si no se registran movimientos durante cierto período.
- Reposición de tarjeta: en caso de robo o extravío, puede implicar un costo.
Conocer estos cobros con anticipación ayuda a decidir con más información y a evitar sorpresas en el estado de cuenta.
Beneficios y programas de recompensas
Los beneficios más comunes en tarjetas de crédito en México incluyen:
- Cashback: un porcentaje del gasto regresa como saldo a favor.
- Puntos canjeables: acumulables por compras y canjeables por productos, viajes o descuentos.
- Millas: orientadas a quienes viajan con frecuencia.
- Seguros incluidos: algunos productos incluyen seguro de viaje, de compra o de vida.
La pregunta clave es si los beneficios compensan el costo de la tarjeta. Si el cashback representa el 1% del gasto mensual pero la anualidad equivale a varios meses de esa devolución, el balance puede no ser favorable. Vale la pena hacer el cálculo con números reales antes de decidir.
Requisitos para solicitar tu primera tarjeta de crédito en México
Para tramitar una tarjeta de crédito en México, los requisitos básicos son similares entre la mayoría de las instituciones:
- Tener al menos 18 años.
- Identificación oficial vigente (INE o pasaporte).
- Comprobante de domicilio reciente.
- Comprobante de ingresos (recibo de nómina, estados de cuenta o declaración fiscal).
Lo relevante para quienes solicitan su primera tarjeta es que no se requiere historial crediticio previo. Existen productos diseñados para este perfil, como las tarjetas básicas o las tarjetas garantizadas, que funcionan con un depósito inicial que respalda la línea de crédito.
Algunas apps financieras también ofrecen tarjetas de crédito con un proceso de solicitud diferente al bancario tradicional. Mercado Pago, por ejemplo, la disponibilidad de su tarjeta de crédito depende del perfil de cada persona y está sujeta a aprobación. Esta puede ser una alternativa a considerar junto con otras opciones del mercado, sin que represente la única ni necesariamente la más adecuada para todos los perfiles.
Señales de alerta para descartar una tarjeta de crédito
Saber qué buscar en una tarjeta es útil, pero saber qué rechazar puede ser igual de valioso. Estas son señales concretas que indican que una opción no conviene:
- La anualidad supera los beneficios reales. Si el costo anual de la tarjeta es mayor al valor de las recompensas que obtendrías con tu nivel de gasto, el producto no es rentable para ti.
- La tasa de interés es alta y no planeas pagar el total cada mes. Quienes no liquidan el saldo completo en cada corte pagan intereses sobre el monto pendiente; con una tasa elevada, la deuda crece con rapidez.
- Las comisiones por operaciones comunes son elevadas. Si el cobro por pago tardío o por disposición de efectivo es desproporcionado, el costo real del crédito puede ser mucho mayor al que sugiere el CAT.
- El límite de crédito ofrecido supera tu capacidad de pago. Un límite alto puede parecer una ventaja, pero si no se corresponde con tus ingresos reales, aumenta el riesgo de endeudamiento.
- No puedes consultar el contrato o las condiciones antes de firmar. La transparencia es un requisito mínimo. Si una institución no facilita el acceso al contrato completo antes de la firma, es una señal de alerta.
Si algo en las condiciones no queda claro, es válido no aceptar y seguir explorando otras opciones.
Errores comunes al usar tu primera tarjeta de crédito y cómo prevenirlos
La primera tarjeta de crédito es también la primera oportunidad de construir buenos hábitos financieros. Conocer los errores más frecuentes ayuda a evitarlos desde el inicio.
- Pagar solo el mínimo cada mes. El pago mínimo evita una penalización, pero mantiene el saldo activo con intereses. Con el tiempo, el costo total de lo que compraste puede duplicarse o más.
- Usar la tarjeta como extensión del ingreso. El crédito disponible no es dinero propio; es una deuda que se pagará con ingresos futuros. Gastar más de lo que se puede liquidar al mes es la causa más común de problemas con tarjetas.
- No revisar el estado de cuenta con regularidad. El estado de cuenta muestra cargos, fechas y saldos. Revisarlo con periodicidad ayuda a detectar cobros incorrectos y a mantener el control del gasto.
- Confundir la fecha de corte con la fecha límite de pago. La fecha de corte es cuando el banco cierra el período de facturación y genera el estado de cuenta. La fecha límite de pago es el plazo para liquidar sin penalización, y suele ser varios días después. Pagar antes de esa fecha evita intereses y comisiones.
- No activar alertas o notificaciones. La mayoría de las apps bancarias permiten configurar avisos por cada compra o por aproximación a la fecha de pago. Activarlas reduce el riesgo de olvidos.
Los hábitos que se construyen con la primera tarjeta tienen un impacto directo en el historial crediticio y en el acceso a mejores productos financieros en el futuro. Empezar con disciplina hace que ese camino sea más sólido.
Preguntas frecuentes sobre cómo elegir tu primera tarjeta de crédito en México
¿Puedo obtener una tarjeta de crédito sin historial crediticio?
Sí. Existen tarjetas diseñadas para personas sin historial previo, como las tarjetas básicas o las garantizadas. Una tarjeta garantizada funciona con un depósito que respalda la línea de crédito, lo que reduce el riesgo para la institución. Algunas apps financieras también ofrecen opciones de crédito para perfiles nuevos, con procesos de solicitud distintos al bancario tradicional.
¿Qué es el CAT y por qué debería compararlo entre tarjetas?
El CAT (Costo Anual Total) integra en un solo porcentaje la tasa de interés, la anualidad y las comisiones principales. Permite comparar el costo real de diferentes tarjetas de forma justa, sin tener que sumar cada concepto por separado. La Condusef publica comparativos con información de múltiples instituciones.
¿Conviene aceptar la primera tarjeta de crédito que me ofrezcan?
No de forma automática. Lo recomendable es comparar al menos tres opciones antes de decidir, evaluando si el producto se ajusta al perfil de gasto y a la capacidad de pago real. Revisar las condiciones completas antes de aceptar es un paso que no debería omitirse.
¿Cuántas tarjetas de crédito debería tener al inicio?
Para la primera experiencia, una sola tarjeta suele ser suficiente. Manejarla con disciplina, pagando el total cada mes y sin exceder la capacidad de pago, ayuda a construir un historial crediticio sólido. Con el tiempo y según las necesidades reales, se puede evaluar si tiene sentido incorporar una segunda tarjeta.
Si estás explorando opciones para tu primera tarjeta de crédito, las apps financieras pueden ser un punto de partida accesible. Mercado Pago, por ejemplo, ofrece una tarjeta de crédito que podría adaptarse a quienes buscan iniciar su vida crediticia con un proceso de solicitud en línea. Puedes revisar las condiciones disponibles y evaluar si se ajusta a tu perfil junto con otras alternativas del mercado.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT. CAT PROMEDIO 121.3% Sin IVA. Tasa Variable. Vigencia de la oferta al 5 de junio del 2025. Cálculo realizado el 5 de marzo de 2025. Tasa anual de interés promedio del 82.1%, comisión anual $0 Sin IVA.